11월 초에 오는 종합소득세 중간예납 고지서는 작년 소득세의 절반을 미리 내라는 안내이고, 납부기한은 2026년 11월 30일(월)입니다. 올해 상반기 실적이 작년보다 크게 줄었다면 추계액 신고로 고지 금액을 줄이거나 아예 0원으로 만들 수 있습니다. 기준은 "올해 상반기 기준 계산액이 작년 세액의 30% 미만인가" 하나입니다. 두 가지 사례를 계산한 판단표를 첨부했습니다.
중간예납이 뭔가 — 30초 정리
| 항목 | 내용 |
|---|---|
| 무엇 | 올해 낼 종합소득세 일부를 11월에 미리 내는 것 |
| 고지 금액 | 작년 귀속 소득세(중간예납기준액)의 1/2 |
| 고지서 발송 | 11월 초 |
| 납부기한 | 11월 30일 (2026년은 월요일) |
| 추계액 신고 기간 | 11월 1일 ~ 11월 30일 |
| 정산 | 내년 5월 종합소득세 신고 때 이미 낸 세금으로 빠짐 |
세금을 더 내는 게 아니라 미리 내는 것입니다. 11월에 200만 원을 냈다면 내년 5월 신고 때 그만큼 덜 냅니다.

내 경우는 대상인가
고지서가 왔다면 대상입니다. 아래에 해당하면 고지 자체가 오지 않습니다.
- 올해 새로 사업을 시작한 신규사업자
- 1~6월 중 휴업·폐업한 사람
- 이자·배당·근로·연금·기타소득만 있는 사람 (직장인만 해당)
- 계산된 중간예납세액이 50만 원 미만인 사람
직장인인데 고지서가 왔다면 부업·임대·프리랜서 사업소득이 있어서 작년에 종합소득세를 낸 경우입니다. 부업 소득 신고는 직장인인데 부업 수익 있을 때 종합소득세 신고 방법에 정리해 두었습니다.
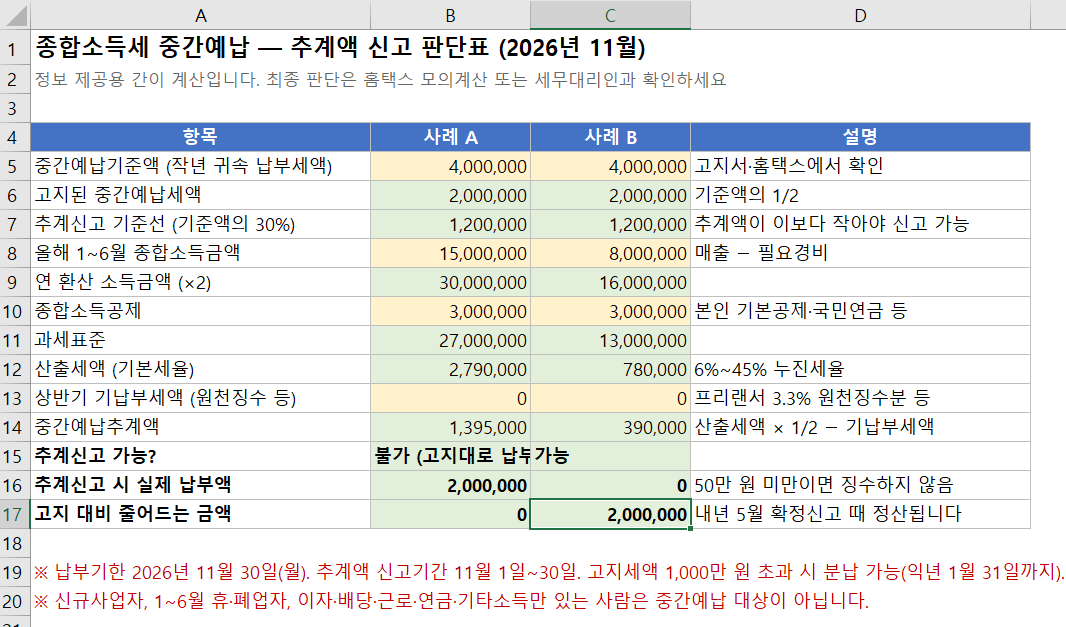
줄일 수 있나 — 추계액 신고 판단 기준
올해 상반기(1~6월) 실적으로 세금을 다시 계산해서, 그 금액이 중간예납기준액(작년 세액 전체)의 30%보다 작으면 고지 대신 그 금액으로 신고·납부할 수 있습니다.
많이 틀리는 부분: 30%의 기준은 "고지 금액"이 아니라 "작년 세액 전체"입니다. 작년 세액이 400만 원이면 고지는 200만 원이고, 기준선은 400만 원 × 30% = 120만 원입니다.
추계액 계산 순서
1) 연 환산 소득금액 = 1~6월 소득금액 × 2
2) 과세표준       = 연 환산 소득금액 − 종합소득공제
3) 산출세액       = 과세표준 × 기본세율(6~45%)
4) 중간예납추계액 = 산출세액 × 1/2 − 상반기 기납부세액
소득금액은 매출이 아니라 매출 − 필요경비입니다. 기납부세액은 프리랜서 3.3% 원천징수처럼 상반기에 이미 떼인 세금입니다.
사례로 계산 — 같은 고지서, 다른 결과
두 사람 모두 작년 세액 400만 원, 고지 200만 원을 받았습니다.
| 항목 | 사례 A | 사례 B |
|---|---|---|
| 중간예납기준액 (작년 세액) | 4,000,000 | 4,000,000 |
| 고지된 중간예납세액 | 2,000,000 | 2,000,000 |
| 추계신고 기준선 (30%) | 1,200,000 | 1,200,000 |
| 1~6월 소득금액 | 15,000,000 | 8,000,000 |
| 연 환산 (×2) | 30,000,000 | 16,000,000 |
| 종합소득공제 | 3,000,000 | 3,000,000 |
| 과세표준 | 27,000,000 | 13,000,000 |
| 산출세액 | 2,790,000 | 780,000 |
| 중간예납추계액 | 1,395,000 | 390,000 |
| 추계신고 가능? | 불가 (120만 원 이상) | 가능 |
| 실제 납부액 | 2,000,000 | 0 |
사례 A는 추계액이 139.5만 원으로 기준선 120만 원을 넘어서 추계신고를 할 수 없습니다. 고지된 200만 원을 냅니다.
사례 B는 추계액 39만 원이 기준선 아래라 신고가 가능하고, 50만 원 미만이라 납부할 세액이 0원이 됩니다. 11월에 200만 원이 덜 나갑니다.
산출세액 계산에 쓴 세율 구간은 이렇습니다.
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 1,400만 원 이하 | 6% | — |
| 1,400만 ~ 5,000만 원 | 15% | 126만 원 |
| 5,000만 ~ 8,800만 원 | 24% | 576만 원 |
| 8,800만 ~ 1억 5천만 원 | 35% | 1,544만 원 |
추계신고, 해도 되나 — 손해 보는 경우
줄인 만큼 내년 5월에 더 냅니다. 세금 총액은 같고 시기만 바뀝니다. 그래서 이런 판단이 필요합니다.
| 상황 | 판단 |
|---|---|
| 상반기 매출이 실제로 크게 줄었고 하반기도 비슷할 것 | 추계신고 유리 — 현금 흐름 확보 |
| 상반기만 부진하고 하반기에 몰아서 매출이 남 | 고지대로 납부가 나을 수 있음 — 5월에 한꺼번에 부담 |
| 상반기 장부를 정리해 두지 않음 | 추계신고 어려움 — 소득금액 근거가 필요 |
고지 금액을 그냥 안 내면 안 됩니다. 납부기한이 지나면 미납세액의 3%가 바로 붙고, 그 뒤로 하루 0.022%씩 가산세가 늘어납니다.
한 번에 못 낼 때 — 분납
고지 금액이 1,000만 원을 넘으면 나눠 낼 수 있습니다.
| 중간예납세액 | 나중에 낼 수 있는 금액 |
|---|---|
| 1,000만 원 이하 | 분납 불가 |
| 1,000만 ~ 2,000만 원 | 1,000만 원 초과분 |
| 2,000만 원 초과 | 세액의 50% 이하 |
분납분 기한은 2027년 1월 31일인데 일요일이라 실제로는 2월 1일(월)까지입니다.
홈택스에서 하는 법
고지 금액 확인·납부: 홈택스 → 납부·고지·환급 → 세금납부 → 납부할 세액 조회
추계액 신고: 홈택스 → 세금신고 → 종합소득세 신고 → 중간예납 추계액 신고 메뉴
메뉴 이름은 홈택스 개편에 따라 조금 다를 수 있습니다. 메뉴를 못 찾겠다면 홈택스 상단 검색창에 "중간예납"을 입력하세요. 국세청 상담센터는 국번 없이 126입니다.
마무리
- 고지 금액 = 작년 세액의 절반. 11월 30일(월)까지 냅니다.
- 추계신고 기준은 작년 세액 전체의 30%. 고지 금액의 30%가 아닙니다.
- 줄이면 내년 5월에 더 냅니다. 하반기 실적 전망을 보고 결정하세요.
첨부한 판단표의 노란 칸에 고지서의 기준액과 상반기 소득금액만 넣으면 추계신고 가능 여부가 바로 나옵니다. 사례 A·B가 1,395,000 / 390,000으로 나오는지 먼저 확인해 보세요.
※ 이 글은 정보 제공 목적이며 세무 자문이 아닙니다. 공제·감면이 있거나 복식부기 의무자라면 계산이 달라질 수 있으니 세무대리인 또는 국세청(126)과 확인하세요.
관련 글
- 직장인인데 부업 수익 있을 때 종합소득세 신고 방법 완전정리
- 8월 31일 마감 법인세 중간예납 대상 및 계산 방법, 가산세 주의사항
- 노란우산공제 가입방법과 혜택 — 소득공제부터 납입한도 확대까지 2026
참고
- 국세청: https://www.nts.go.kr
- 홈택스: https://www.hometax.go.kr
- 국가법령정보센터 — 소득세법 제65조(중간예납), 제82조(중간예납추계액의 신고): https://www.law.go.kr/법령/소득세법