거치기간은 원금은 갚지 않고 이자만 내는 기간입니다. 당장 월 부담은 줄지만 공짜가 아닙니다. 3억 원을 연 4%로 30년 빌릴 때, 거치 없이 갚으면 총이자가 약 2억 1,560만 원인데 3년 거치를 넣으면 약 2억 2,706만 원이 됩니다. 약 1,146만 원을 더 내는 셈입니다. 그런데도 거치가 유리한 상황이 분명히 있습니다.
거치기간이 뭔가요
대출 기간을 둘로 나눈 것입니다.
| 구간 | 내는 것 | 원금 |
|---|---|---|
| 거치기간 | 이자만 | 그대로 |
| 상환기간 | 원금 + 이자 | 줄어듦 |
"3년 거치 27년 상환"이면 처음 3년은 이자만, 나머지 27년 동안 원금과 이자를 함께 갚습니다. 총 대출 기간은 30년으로 같습니다.
실제 숫자로 보면
대출 3억 원 / 연 4.0% / 총 30년 기준입니다.
| 구분 | 거치 없음 (30년 원리금균등) | 3년 거치 + 27년 상환 |
|---|---|---|
| 거치기간 월 납입 | — | 약 100만 원 (이자만) |
| 상환기간 월 납입 | 약 143만 2천 원 | 약 151만 6천 원 |
| 총 이자 | 약 2억 1,560만 원 | 약 2억 2,706만 원 |
| 차액 | — | 약 +1,146만 원 |
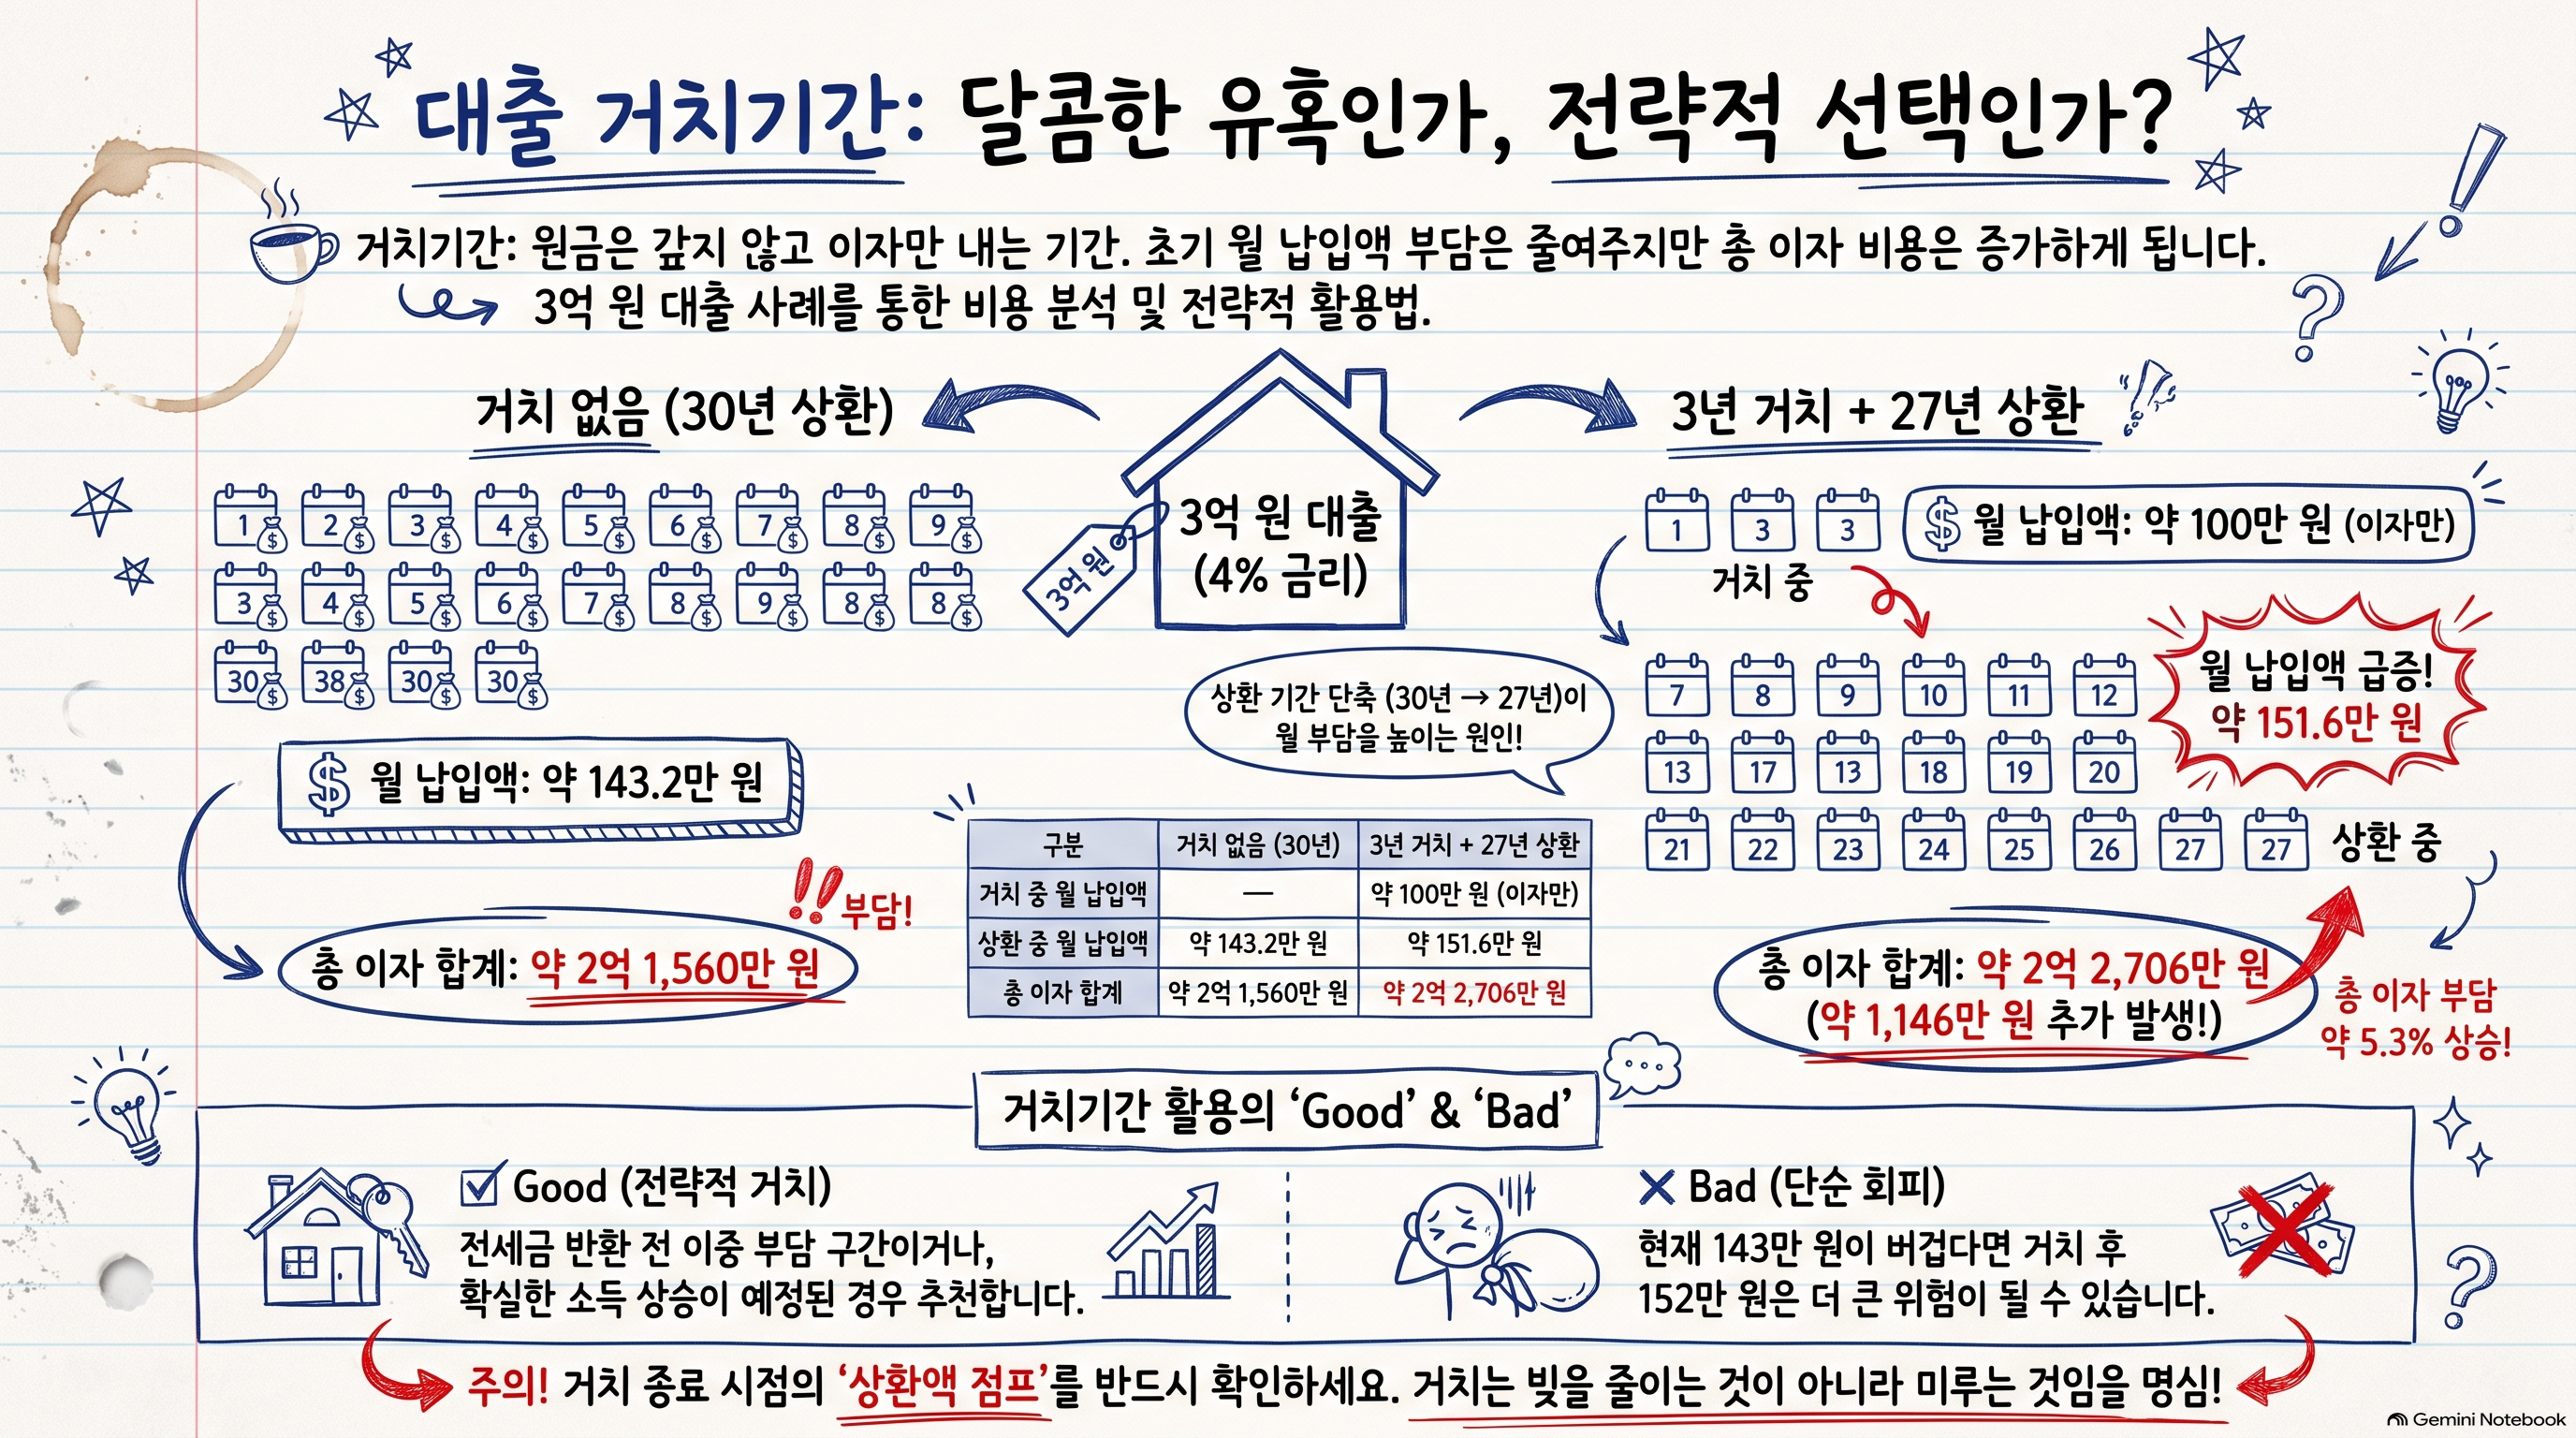
두 가지를 동시에 보셔야 합니다.
- 거치기간 3년 동안은 월 143만 원 대신 100만 원만 냅니다 (월 43만 원 여유)
- 대신 이후 27년 동안 월 152만 원을 냅니다 (원래보다 월 8만 원 더)
- 그리고 전체로는 약 1,146만 원을 더 냅니다
위 금액은 고정금리·중도상환 없음을 가정한 계산입니다. 원 단위는 반올림했습니다.
왜 이자가 늘어나나
이유는 단순합니다. 거치기간 동안 원금이 한 푼도 안 줄기 때문입니다.
- 거치 없음: 1개월차부터 원금이 줄기 시작 → 이자 계산 기준이 매달 작아짐
- 3년 거치: 36개월 동안 원금 3억이 그대로 → 그 기간 내내 3억에 대한 이자
여기에 하나 더 있습니다. 남은 상환 기간이 30년에서 27년으로 짧아집니다. 같은 원금을 더 짧은 기간에 갚아야 하니 월 납입액이 올라갑니다.
그래도 거치가 유리한 경우
숫자만 보면 손해지만, 실제로 거치를 선택해야 하는 상황이 있습니다.
1. 입주 전 이중 부담 구간
전세를 살면서 새 집 대출이 시작된 경우입니다. 전세금을 돌려받기 전까지 월세·전세대출 이자와 새 대출이 겹칩니다. 이 구간만 넘기면 됩니다.
2. 분양 잔금 대출
입주 지정 기간에 잔금을 치르고 기존 집이 아직 안 팔린 경우.
3. 소득이 곧 크게 오를 예정
승진, 배우자 복직, 사업 궤도 진입 등이 확정적인 경우.
4. 그 돈을 대출 금리보다 높게 굴릴 수 있는 경우
연 4% 대출인데 그 여윳돈으로 연 6%를 확실히 낼 수 있다면 계산상 유리합니다. 다만 "확실히"가 핵심입니다.
5. 전세 끼고 산 집 (갭투자)
세입자 전세금으로 일부를 메우는 구조라면 만기까지 버텨야 합니다.
거치를 피해야 하는 경우
1. 단순히 월 부담이 부담스러워서
지금 143만 원이 버거우면 3년 뒤 151만 원은 더 버겁습니다. 대출 금액 자체를 줄이는 게 맞습니다.
2. 소득이 줄어들 시점이 거치 종료와 겹칠 때
정년, 자녀 교육비 정점 등을 확인하세요. 거치가 끝나는 해에 부담이 급증하는데 소득이 줄면 위험합니다.
3. 여윳돈을 쓸 계획이 없을 때
거치로 아낀 돈을 그냥 생활비로 쓸 거라면 이자만 더 내는 것입니다.
상환 방식 세 가지 비교
거치 여부와 별개로 상환 방식도 골라야 합니다.
| 방식 | 월 납입액 | 초기 부담 | 총 이자 |
|---|---|---|---|
| 원리금균등 | 매달 동일 | 중간 | 중간 |
| 원금균등 | 점점 줄어듦 | 높음 | 가장 적음 |
| 만기일시 | 이자만, 만기에 원금 | 가장 낮음 | 가장 많음 |
총이자만 보면 원금균등이 유리합니다. 다만 초기 부담이 커서 실제로는 원리금균등을 많이 씁니다.
원리금균등과 원금균등의 차이는 원리금균등 vs 원금균등 차이, 엑셀 대출 상환 계산기로 직접 비교해보기에 정리해 두었습니다.
거치기간 설정할 때 확인할 것
1. 거치기간이 DSR 계산에 반영되는 방식
DSR(총부채원리금상환비율) 산정 시 거치기간을 어떻게 보는지는 상품마다 다릅니다. 거치를 넣어도 DSR이 줄지 않는 경우가 있으니 은행에 확인하세요.
2. 중도상환수수료 면제 시점
보통 3년입니다. 거치기간과 겹치면 거치 중에 일부 상환해 원금을 줄이는 전략이 가능합니다.
3. 거치기간 중 일부 상환 가능 여부
가능하다면 여윳돈이 생길 때마다 원금을 줄이세요. 거치의 단점을 크게 줄일 수 있습니다.
4. 금리 변동 여부
변동금리라면 거치 종료 시점에 금리가 올라 있을 수 있습니다. 그러면 월 납입액이 계산보다 더 뜁니다.
엑셀로 직접 계산하는 법
거치기간 월 이자
=대출금액 * 연이율 / 12거치 후 월 상환액 (원리금균등)
=PMT(연이율/12, 상환개월수, -대출금액)PMT 함수가 원리금균등 월 납입액을 바로 계산해 줍니다. 마지막 인수에 마이너스를 붙여야 결과가 양수로 나옵니다.
총 이자
=거치월이자 * 거치개월수 + 월상환액 * 상환개월수 - 대출금액아래 "5분이면 직접 만듭니다"에 입력 칸까지 그대로 옮겨 두었습니다. 대출금액·금리·총기간·거치기간만 넣으면 거치 유무 비교가 바로 나옵니다.
5분이면 직접 만듭니다
새 엑셀 파일에 아래처럼 입력하면 끝입니다.
B2  대출금액      300000000
B3  연이율        0.04
B4  총기간(년)     30
B5  거치기간(년)   3
그리고 계산 칸에 이 수식들을 넣습니다.
거치 월이자      =B2*B3/12
거치후 월상환    =PMT(B3/12, (B4-B5)*12, -B2)
비거치 월상환    =PMT(B3/12, B4*12, -B2)
거치 총이자      =B2*B3/12*B5*12 + PMT(B3/12,(B4-B5)*12,-B2)*(B4-B5)*12 - B2
비거치 총이자    =PMT(B3/12,B4*12,-B2)*B4*12 - B2
차액            =거치총이자 - 비거치총이자
거치기간(B5)만 0, 1, 3, 5로 바꿔 보세요. 얼마나 더 내게 되는지 바로 보입니다.
특히 거치가 끝나는 달에 월 납입액이 얼마나 뛰는지를 꼭 확인하세요. 이게 가장 중요합니다.
마무리
정리하면 이렇습니다.
- 거치는 빚을 미루는 것이지 줄이는 게 아닙니다. 3억/4%/3년 거치면 약 1,146만 원을 더 냅니다.
- 거치 종료 시점의 월 납입액을 먼저 확인하세요. 그걸 감당할 수 있어야 합니다.
- 명확한 목적이 있을 때만 쓰세요. 입주 전 이중부담, 잔금 대기 같은 한시적 구간이 그것입니다.
위 수식으로 본인 조건을 넣어 보시고, 특히 거치 끝나는 달의 금액을 확인해 보세요.
관련 글
- 원리금균등 vs 원금균등 차이, 엑셀 대출 상환 계산기로 직접 비교해보기
- 국민연금 예상 수령액, 엑셀로 직접 계산해보기 (2026년 기준)
- 4대보험 계산법, 월급에서 실제로 얼마나 빠지는지 직접 계산해보기
- 퇴직금 계산기 엑셀로 직접 만드는 법 (계산식 포함)
참고
- 금융감독원 금융소비자 정보포털 파인: https://fine.fss.or.kr
위 계산은 고정금리·중도상환 없음을 가정한 개략 추정치입니다. 실제 상환액은 상품 조건, 금리 변동, 수수료에 따라 달라집니다. 이 글은 정보 제공 목적이며 금융 자문이 아닙니다. 대출 결정 전에 반드시 해당 금융기관에 확인하세요.
'세무' 카테고리의 다른 글
| 세금계산서 발행기한 및 가산세 놓쳤다면? (0) | 2026.09.17 |
|---|---|
| 세금계산서_일괄인쇄 (0) | 2026.09.13 |
| 전자세금계산서와 전자계산서 차이, 헷갈리면 부가세 100만 원을 손해 봅니다 (0) | 2026.09.09 |
| 연차수당 계산법 – 미사용 연차 수당 계산 공식과 엑셀 서식 (0) | 2026.08.30 |
| 8월 31일 마감! 법인세 중간예납 대상 및 계산 방법 (가산세 주의사항) (0) | 2026.08.19 |


