반응형
세금계산서 발행기한을 한마디로 정리하면: 공급한 달의 다음 달 10일까지입니다. 이 날짜를 넘기면 가산세가 붙고, 아예 발급하지 않으면 더 큰 가산세가 붙습니다. 이 글은 기한·가산세·예외 상황을 한 페이지에 모은 참고 페이지입니다.
이 글에서 답하는 질문
- 세금계산서 발행기한은 언제인가?
- 전자세금계산서 의무 발급 대상은 누구인가?
- 기한을 넘기면 가산세가 얼마인가?
- 전송 기한은 별도로 있나?
- 월합계 세금계산서는 언제까지인가?
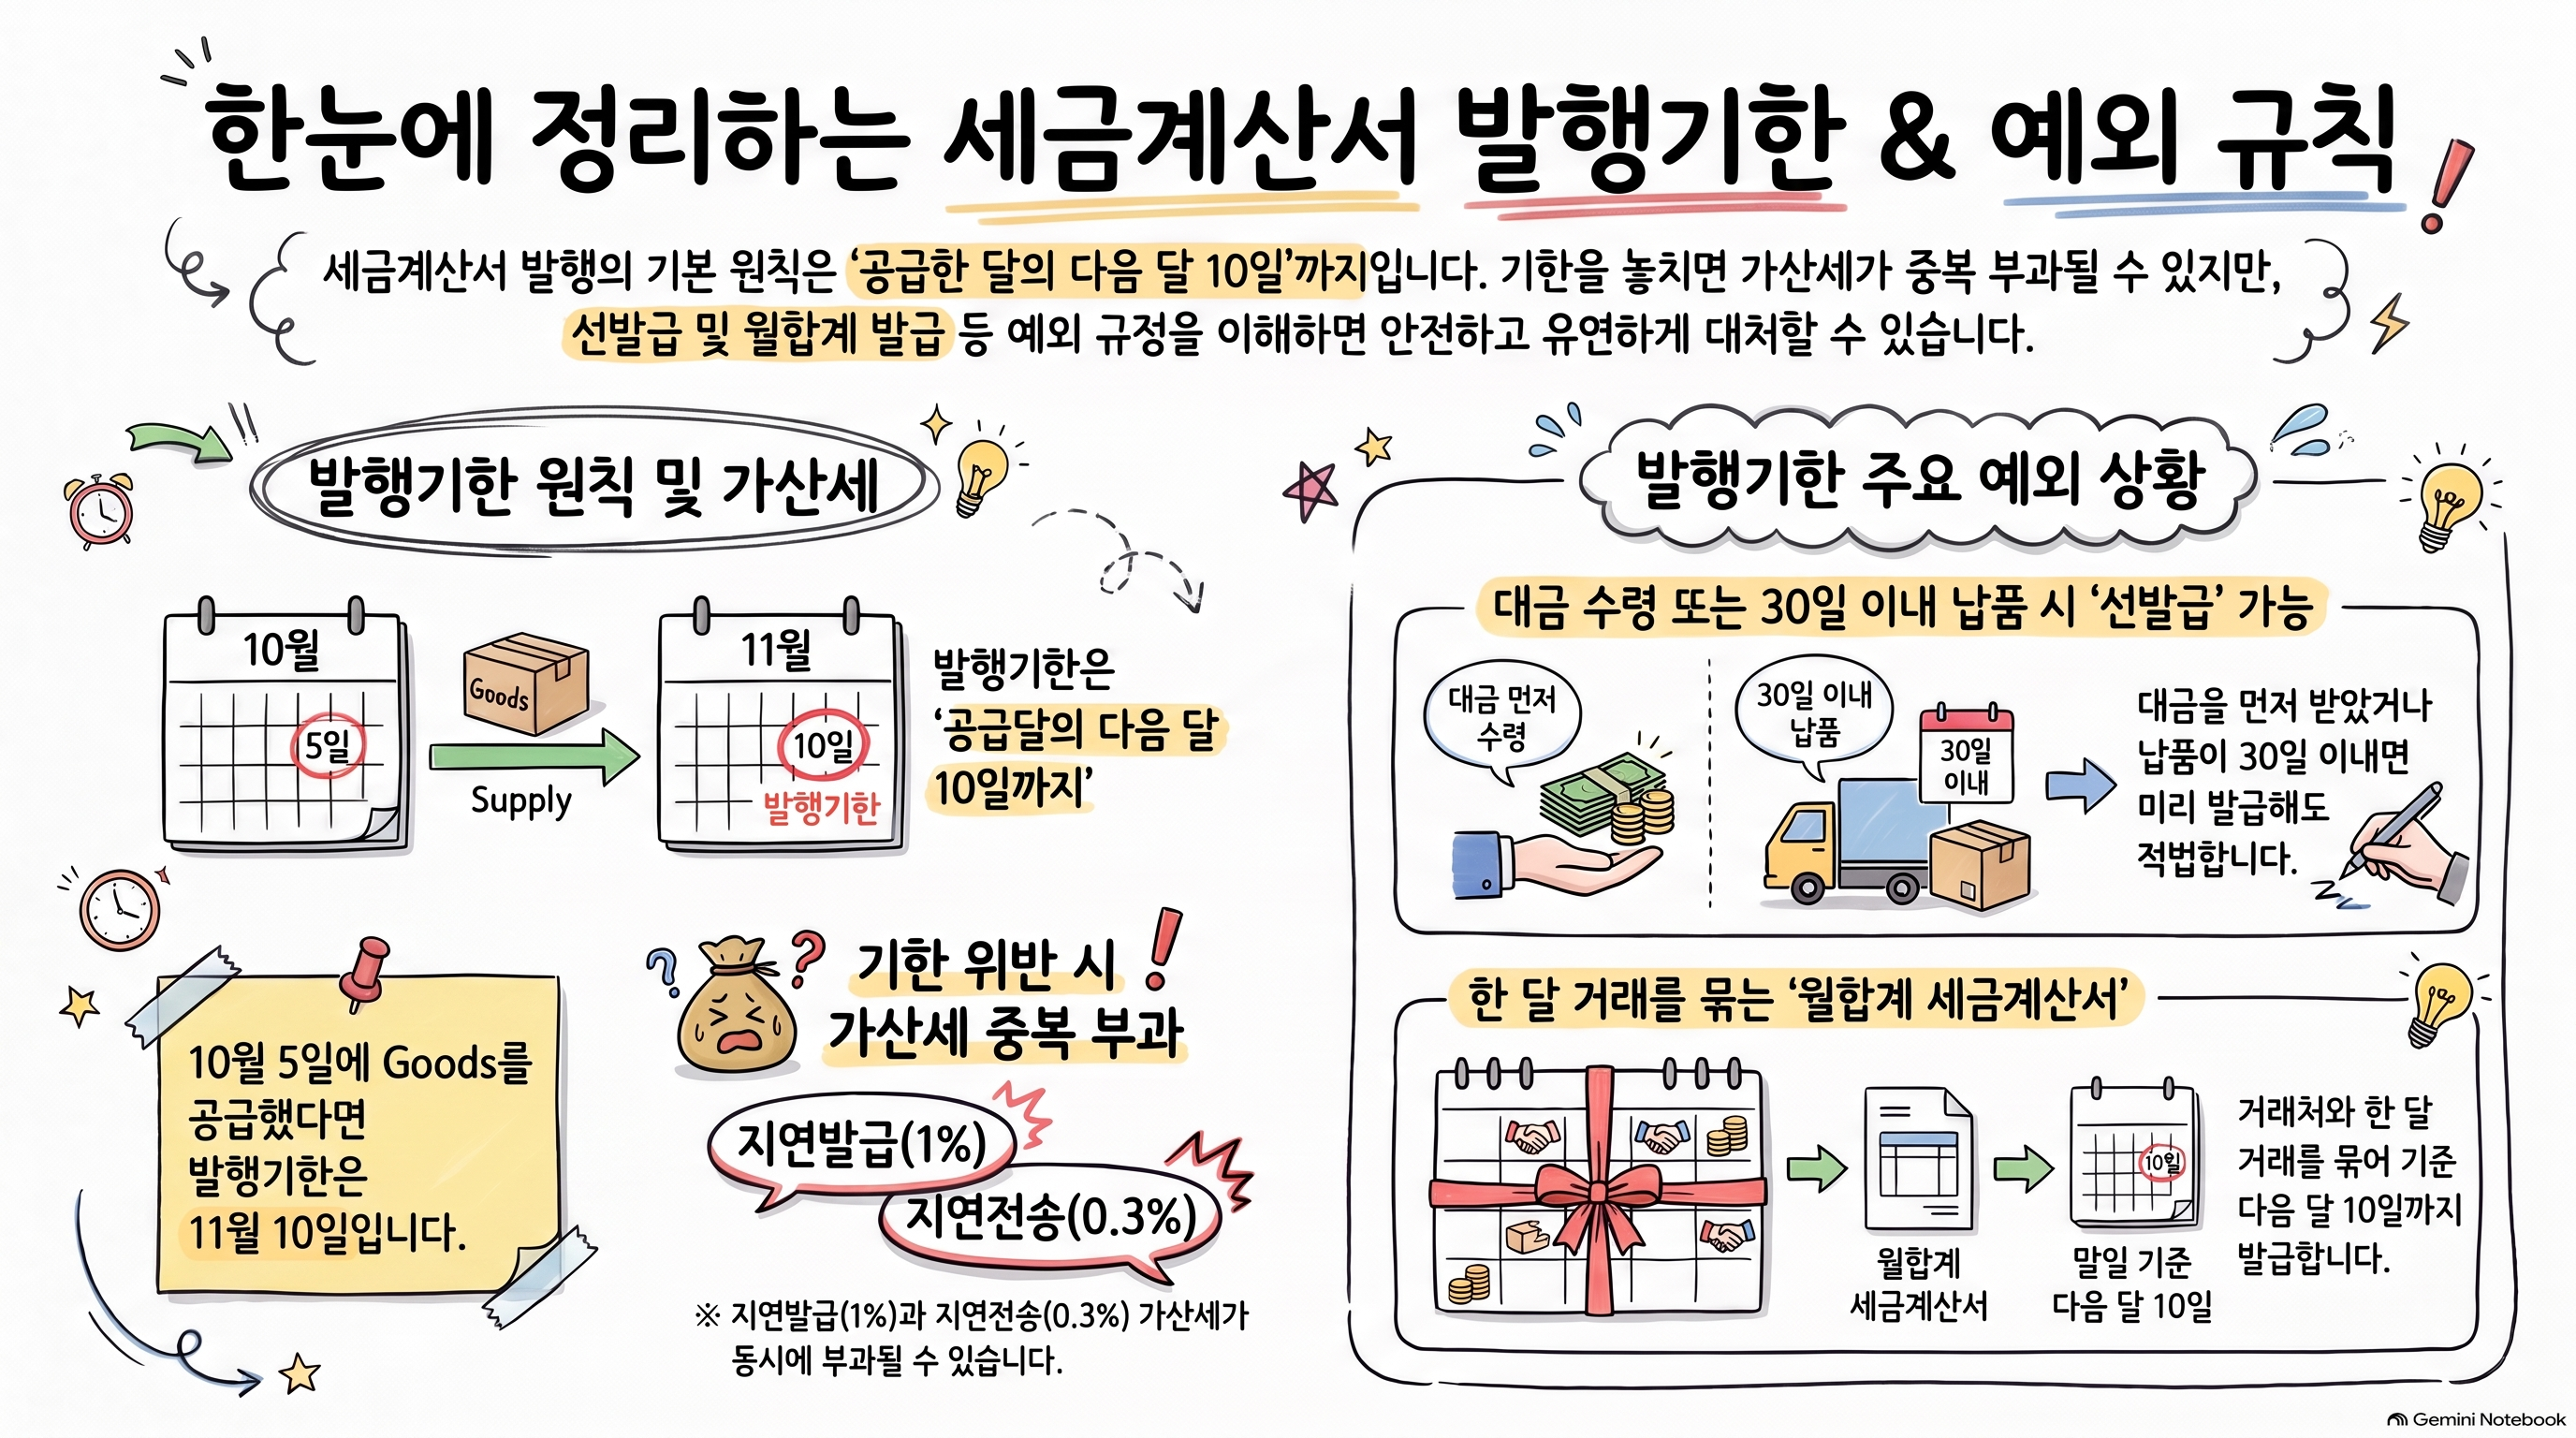
발행기한 원칙
| 구분 | 발행기한 | 비고 |
| 일반 거래 (건별 발급) | 공급일이 속한 달의 다음 달 10일 | 10일이 공휴일이면 다음 영업일 |
| 월합계 세금계산서 | 해당 월 말일 또는 다음 달 10일 | 거래처 합의 필요 |
| 전송 기한 | 발급일의 다음 날 | 발급과 별도 의무 |
| 수정세금계산서 | 사유 발생 시 즉시 | 확정신고 전까지 처리 권장 |
예시: 10월 5일에 공급 → 세금계산서 발행기한 11월 10일
전자세금계산서 의무 발급 대상
종이 세금계산서와 전자 세금계산서는 법적 효력이 같지만, 의무 발급 대상은 따로 정해집니다.
| 대상 | 의무 여부 | 기준 |
| 법인사업자 | 전면 의무 | 규모 무관 |
| 개인사업자 (직전 연도 공급가액 8,000만 원 이상) | 의무 | 해당 연도부터 의무 적용 |
| 개인사업자 (8,000만 원 미만) | 선택 | 종이/전자 선택 가능 |
| 간이과세자 (4,800만 원 이상) | 의무 (세금계산서 발급 의무 간이과세자) | 전자 발급 권장 |
가산세 한눈에 보기
발급 의무를 어기면 공급가액 기준 가산세가 부과됩니다.
| 위반 유형 | 가산세율 | 적용 기준 |
| 미발급 | 2% | 세금계산서를 아예 발급하지 않음 |
| 지연발급 | 1% | 다음 달 10일 경과 후 해당 과세기간 확정신고기한 전까지 발급 |
| 가공발급 (실제 거래 없이 발급) | 2% | 발급자 + 수취자 모두 적용 |
| 미전송 (전자세금계산서) | 0.5% | 확정신고기한까지 국세청에 미전송 |
| 지연전송 (전자세금계산서) | 0.3% | 발급 다음 날 이후 ~ 신고기한 전 전송 |
| 매입자 지연수취 | 0.5% | 공급시기 다음 과세기간 확정신고 기한 이후 수취 |
가산세는 중복 부과됩니다. 지연발급(1%) + 지연전송(0.3%)이 함께 붙을 수 있습니다.
발행기한 예외 — 이 경우는 다릅니다
선발급(조기발급)이 허용되는 경우
공급 전에 세금계산서를 끊을 수 있는 경우가 있습니다.
- 대금을 먼저 받은 경우: 받은 날이 공급 시기가 되므로 그날 발급 → 적법
- 납품 30일 이내 선발급: 실제 납품이 선발급일부터 30일 이내라면 적법
→ 자세한 내용: [세금계산서 선발급 — 공급 전에 끊어도 되는 경우]
월합계 세금계산서
같은 거래처와 한 달에 여러 건 거래하는 경우, 월 단위로 묶어서 발급할 수 있습니다. 이 경우 해당 달의 말일 또는 다음 달 10일이 기한입니다.
클러스터 내 관련 글
이 주제를 더 깊이 알고 싶다면:
- 가산세 금액 직접 계산 → [세금계산서 가산세, 얼마인지 직접 계산하기]
- 수정세금계산서 사유 선택 → [수정세금계산서 6가지 사유]
- 매입 누락 찾기 → [매입세금계산서 누락 찾기 — VLOOKUP 대사]
- 거래처가 안 끊어줄 때 → [매입자발행세금계산서]
- 발급은 했는데 전송 누락 → [전자세금계산서 전송 가산세]
- 어떤 증빙을 받아야 하나 → [세금계산서·계산서·영수증 구분]
- 공급 전에 먼저 발급 → [세금계산서 선발급·조기발급]
- 간이과세자와 거래 → [간이과세자 세금계산서 발급 의무]
마무리
발행기한 핵심은 다음 달 10일입니다. 이 날짜를 지키고, 전자세금계산서는 발급 다음 날 국세청에 전송되는지 월 1회 확인하면 가산세 대부분을 막을 수 있습니다.
실무에서 기한을 놓치는 가장 흔한 원인은 "이번 달 안에 끊어 달라"는 거래처 요청을 따르다 30일 초과나 전송 누락이 생기는 경우입니다. 요청을 받으면 납품일과 현재 날짜의 차이부터 확인하는 습관이 중요합니다.
반응형
'세무' 카테고리의 다른 글
| 노란우산공제 가입방법과 혜택 — 소득공제부터 납입한도 확대까지 (2026) (0) | 2026.10.23 |
|---|---|
| 간이과세자도 세금계산서를 발급해야 하나 — 유형별 의무와 매입공제 여부 (0) | 2026.10.22 |
| 세금계산서·계산서·영수증 — 뭘 받아야 하나 (증빙 구분 완전정리) (0) | 2026.10.21 |
| 발급은 했는데 전송을 안 했다면 — 전자세금계산서 전송 가산세 (0) | 2026.10.20 |
| 거래처가 세금계산서를 안 끊어줄 때 — 매입자발행세금계산서 (0) | 2026.10.19 |


