제조업 외주 거래에서 세금계산서가 꼬이는 지점은 거의 하나입니다. 원자재를 공짜로 줬는가(무상사급), 팔았는가(유상사급). 무상사급은 가공비만 세금계산서를 끊고, 유상사급은 원자재 매출과 완제품 매입 두 번의 세금계산서가 오갑니다. 매출 규모가 몇 배로 달라집니다.
이 글에서 답하는 질문
- 사급거래가 뭔가?
- 무상사급과 유상사급은 세금계산서가 어떻게 다른가?
- 왜 같은 거래인데 매출이 다르게 잡히나?
- 어느 쪽이 유리한가?
- 실무에서 뭘 조심해야 하나?
사급거래란
발주처가 외주 가공업체에 원자재를 제공하고, 가공을 맡기는 거래입니다. 의류·전자·자동차부품 등 외주 공정이 있는 제조업이면 매일 발생합니다.
의류로 예를 들면 이렇습니다.
브랜드 또는 벤더가 원단을 확보해서 봉제공장에 넘기고, 공장이 완제품을 만들어 돌려주는 구조.
여기서 "원단을 넘기는 행위"를 어떻게 처리하느냐가 전부를 가릅니다.
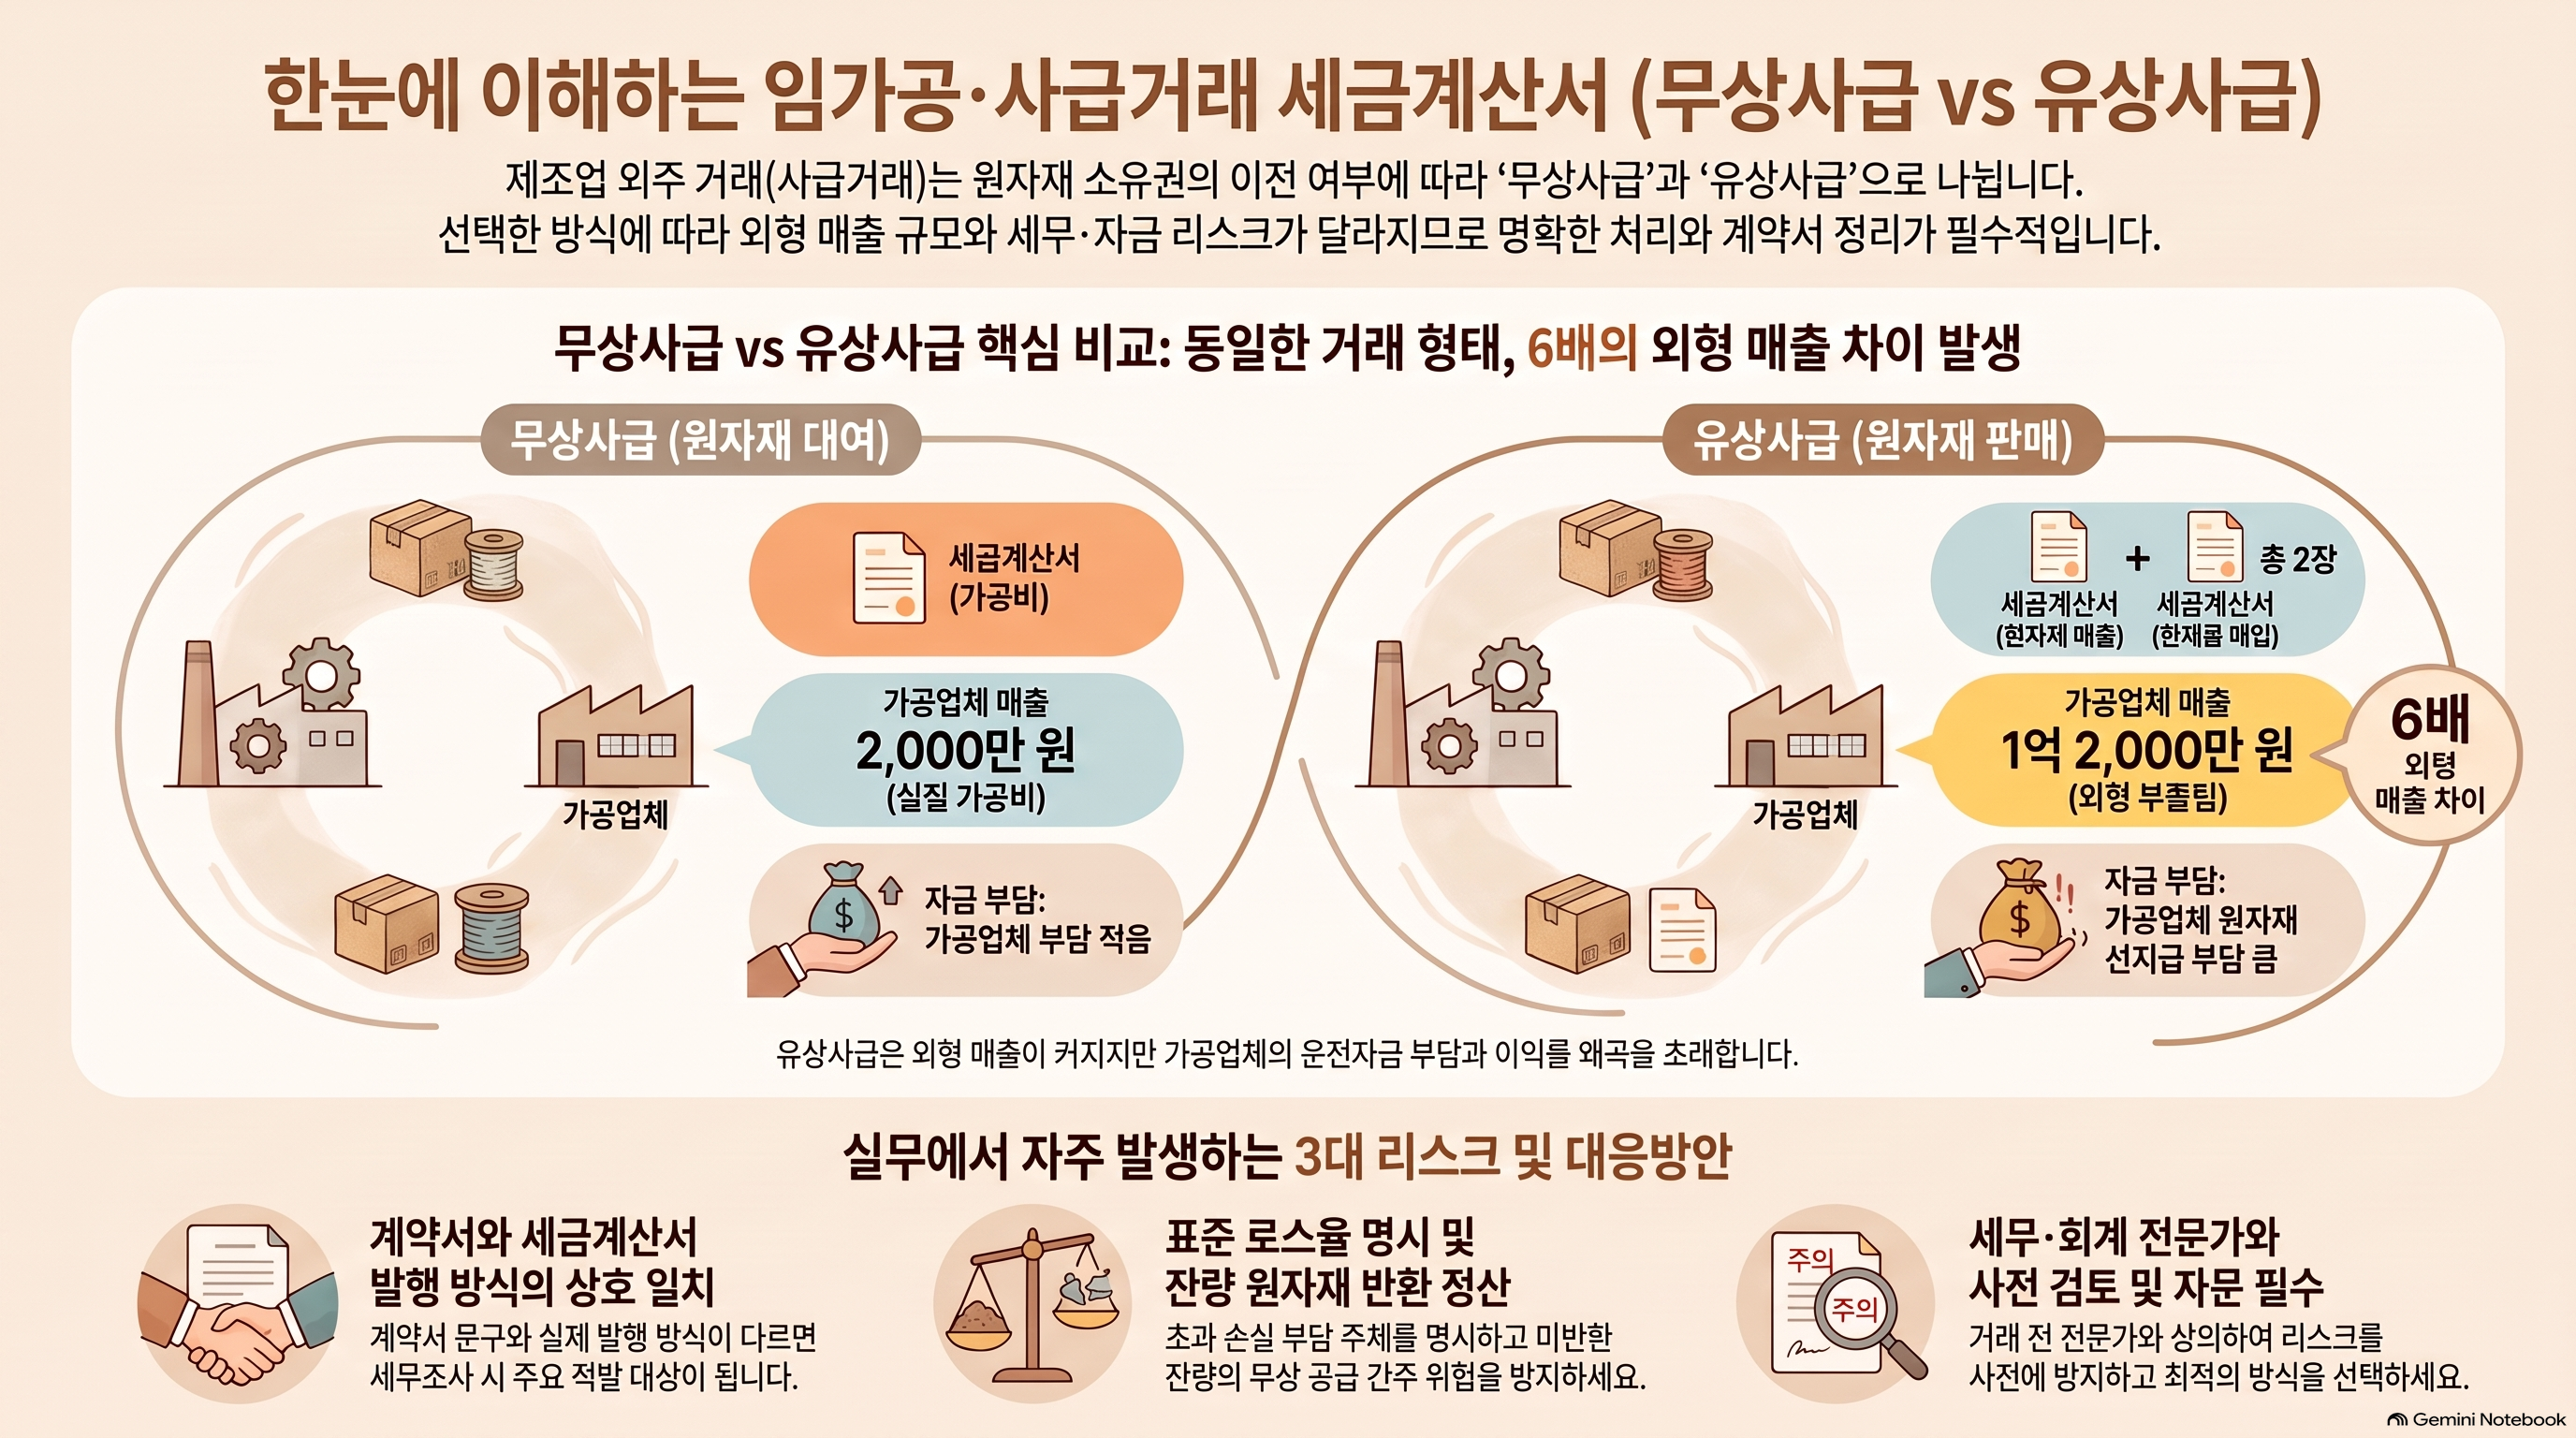
무상사급 — 원자재 소유권이 넘어가지 않는 경우
발주처가 원자재를 빌려주듯 제공하고, 가공업체는 가공만 수행합니다. 원자재 소유권은 계속 발주처에 있습니다.
세금계산서 흐름
| 방향 | 내용 | 세금계산서 |
|---|---|---|
| 발주처 → 가공업체 | 원자재 제공 | 발급 없음 (공급이 아님) |
| 가공업체 → 발주처 | 완제품 납품 | 가공비(임가공료)만 발급 |
원단 1억 원어치를 주고 가공비 2천만 원을 지급했다면, 오가는 세금계산서는 2천만 원 한 장입니다.
가공업체 입장: 매출 2천만 원
발주처 입장: 원가에 원단 1억 + 가공비 2천만
유상사급 — 원자재를 파는 경우
발주처가 원자재를 판매하고, 가공업체가 그것으로 만든 완제품을 다시 사 오는 구조입니다. 소유권이 두 번 이동합니다.
세금계산서 흐름
| 방향 | 내용 | 세금계산서 |
|---|---|---|
| 발주처 → 가공업체 | 원자재 판매 | 1억 원 발급 |
| 가공업체 → 발주처 | 완제품 판매 | 1.2억 원 발급 |
같은 거래인데 세금계산서가 두 장, 금액은 2.2억 원이 오갑니다.
가공업체 입장: 매출 1.2억 원 / 매입 1억 원
발주처 입장: 매출 1억 원 / 매입 1.2억 원
핵심 — 왜 이게 중요한가
| 구분 | 무상사급 | 유상사급 |
|---|---|---|
| 가공업체 매출 | 2천만 원 | 1.2억 원 |
| 발주처 매출 | 0 | 1억 원 |
| 세금계산서 장수 | 1장 | 2장 |
| 자금 부담 | 가공업체 적음 | 가공업체 큼 |
동일한 경제적 실질인데 외형 매출이 6배 차이 납니다.
이 차이가 만드는 실무 이슈들입니다.
- 가공업체: 매출이 커 보여 외형은 좋지만, 원자재 대금을 선지급해야 해 운전자금 부담이 급증합니다. 중소 봉제업체가 유상사급을 꺼리는 이유입니다
- 발주처: 매출이 늘어나지만 실질 이익은 없습니다. 매출 대비 이익률이 왜곡됩니다
- 회계 처리: 유상사급을 총액법으로 잡을지 순액법으로 잡을지가 별도 쟁점입니다. 실질이 단순 가공 위탁이라면 순액 인식이 맞다는 해석이 있으므로, 금액이 크다면 회계법인 확인이 필요합니다
실무에서 가장 많이 터지는 세 가지
① 계약서와 실제 처리가 다른 경우
계약서에는 "원자재를 유상 공급한다"고 썼는데 세금계산서는 가공비만 끊고 있는 경우입니다. 반대도 있습니다. 세무조사에서 가장 먼저 걸리는 지점입니다.
→ 계약서 문구와 세금계산서 처리를 반드시 일치시키세요. 바꾸려면 계약서부터 바꿔야 합니다.
② 로스(Loss) 처리
원단은 재단 과정에서 반드시 손실이 발생합니다. 무상사급에서 로스분을 어떻게 처리할지 정해 두지 않으면 재고가 맞지 않습니다.
→ 계약서에 표준 로스율을 명시하고, 초과분의 부담 주체를 정하세요. 초과 로스를 가공업체가 부담하기로 했다면 그 금액은 별도 정산 대상이고, 세금계산서 처리도 달라집니다.
③ 잔량 원자재 반환
생산이 끝나고 남은 원자재의 소유권입니다. 무상사급이면 발주처 소유이므로 반환받아야 하고, 반환하지 않고 가공업체가 가져가면 그 시점에 공급이 발생합니다.
→ 남은 원단을 그냥 두고 오는 관행, 세법상으로는 무상 공급입니다. 정산 절차를 만드세요.
어느 쪽을 선택해야 하나
| 상황 | 권장 |
|---|---|
| 가공업체 자금력이 약함 | 무상사급 |
| 원자재 품질 관리를 발주처가 해야 함 | 무상사급 |
| 가공업체가 원자재까지 조달 역량 보유 | 유상사급 |
| 외형 매출 규모가 필요한 사정이 있음 | 유상사급 (단, 실질 왜곡 주의) |
의류 제조에서는 원단을 발주처가 지정·확보하는 경우가 대부분이라 무상사급이 기본입니다. 원단 선택이 곧 제품 품질이기 때문입니다.
다만 해외 생산법인을 끼면 구조가 달라집니다. 통관·관세·이전가격까지 얽히므로 국내 기준으로 판단하면 안 됩니다.
마무리
사급거래는 "소유권이 언제 넘어가는가" 하나로 전부 정리됩니다. 그 판단이 서면 세금계산서는 자동으로 결정됩니다.
가장 위험한 건 계약서와 실제 처리가 어긋난 상태로 몇 년이 흐르는 것입니다. 올해 계약 갱신 때 두 가지만 확인하세요. 원자재 소유권 조항, 그리고 표준 로스율과 잔량 처리 조항.
증빙 구분이 헷갈린다면 → [세금계산서·계산서·영수증 구분법]
기한 관리는 → [세금계산서 발행기한 완전정리]
'세무' 카테고리의 다른 글
| 매입 세금계산서 누락 찾기 — 홈택스 내려받기 + 엑셀 VLOOKUP 대사 10분 완성 (0) | 2026.10.16 |
|---|---|
| 수정세금계산서 6가지 사유 — 어떤 걸 골라야 하나 (0) | 2026.10.15 |
| 세금계산서 가산세, 얼마인지 직접 계산하기 — 엑셀 계산기 + 사례 5가지 (0) | 2026.10.14 |
| 세금계산서 발행 관리대장 엑셀 — 누락·지연을 자동으로 잡아내는 서식 (무료 배포) (0) | 2026.10.12 |
| 원리금균등 vs 원금균등 vs 만기일시 — 엑셀로 총이자 비교하는 법 (허브) (0) | 2026.10.08 |


