세금계산서는 "공급 시기"에 발급하는 게 원칙입니다. 그런데 실무에서는 물건이 납품되기 전에 대금을 먼저 받고, 세금계산서를 먼저 끊는 경우가 적지 않습니다. 괜찮을 때도 있고, 가산세가 붙을 때도 있습니다. "언제 끊었느냐"가 아니라 "공급 시기와 얼마나 차이 나느냐" 가 기준입니다.
이 글에서 답하는 질문
- 원칙적으로 공급 시기가 언제인가?
- 선발급이 허용되는 경우는 언제인가?
- 가산세가 붙는 경우는 어느 쪽인가?
- 계약금·착수금은 어떻게 처리하나?
- 실무에서 가장 많이 걸리는 상황은?
공급 시기 원칙 — 언제가 기준인가
부가가치세법은 공급 유형별로 공급 시기를 정해 두고 있습니다.
| 공급 유형 | 공급 시기 |
|---|---|
| 재화(물건) 공급 | 물건이 인도된 날 |
| 용역(서비스) 공급 | 역무가 완료된 날 |
| 장기 할부·분할 납부 | 각 대가를 받기로 한 날 |
| 완성도 기준 지급 | 대가를 받기로 한 날 |
세금계산서는 이 날짜를 기준으로 발급합니다. 인도 전에 끊으면 "선발급(조기발급)"이 됩니다.
선발급이 허용되는 두 가지 경우
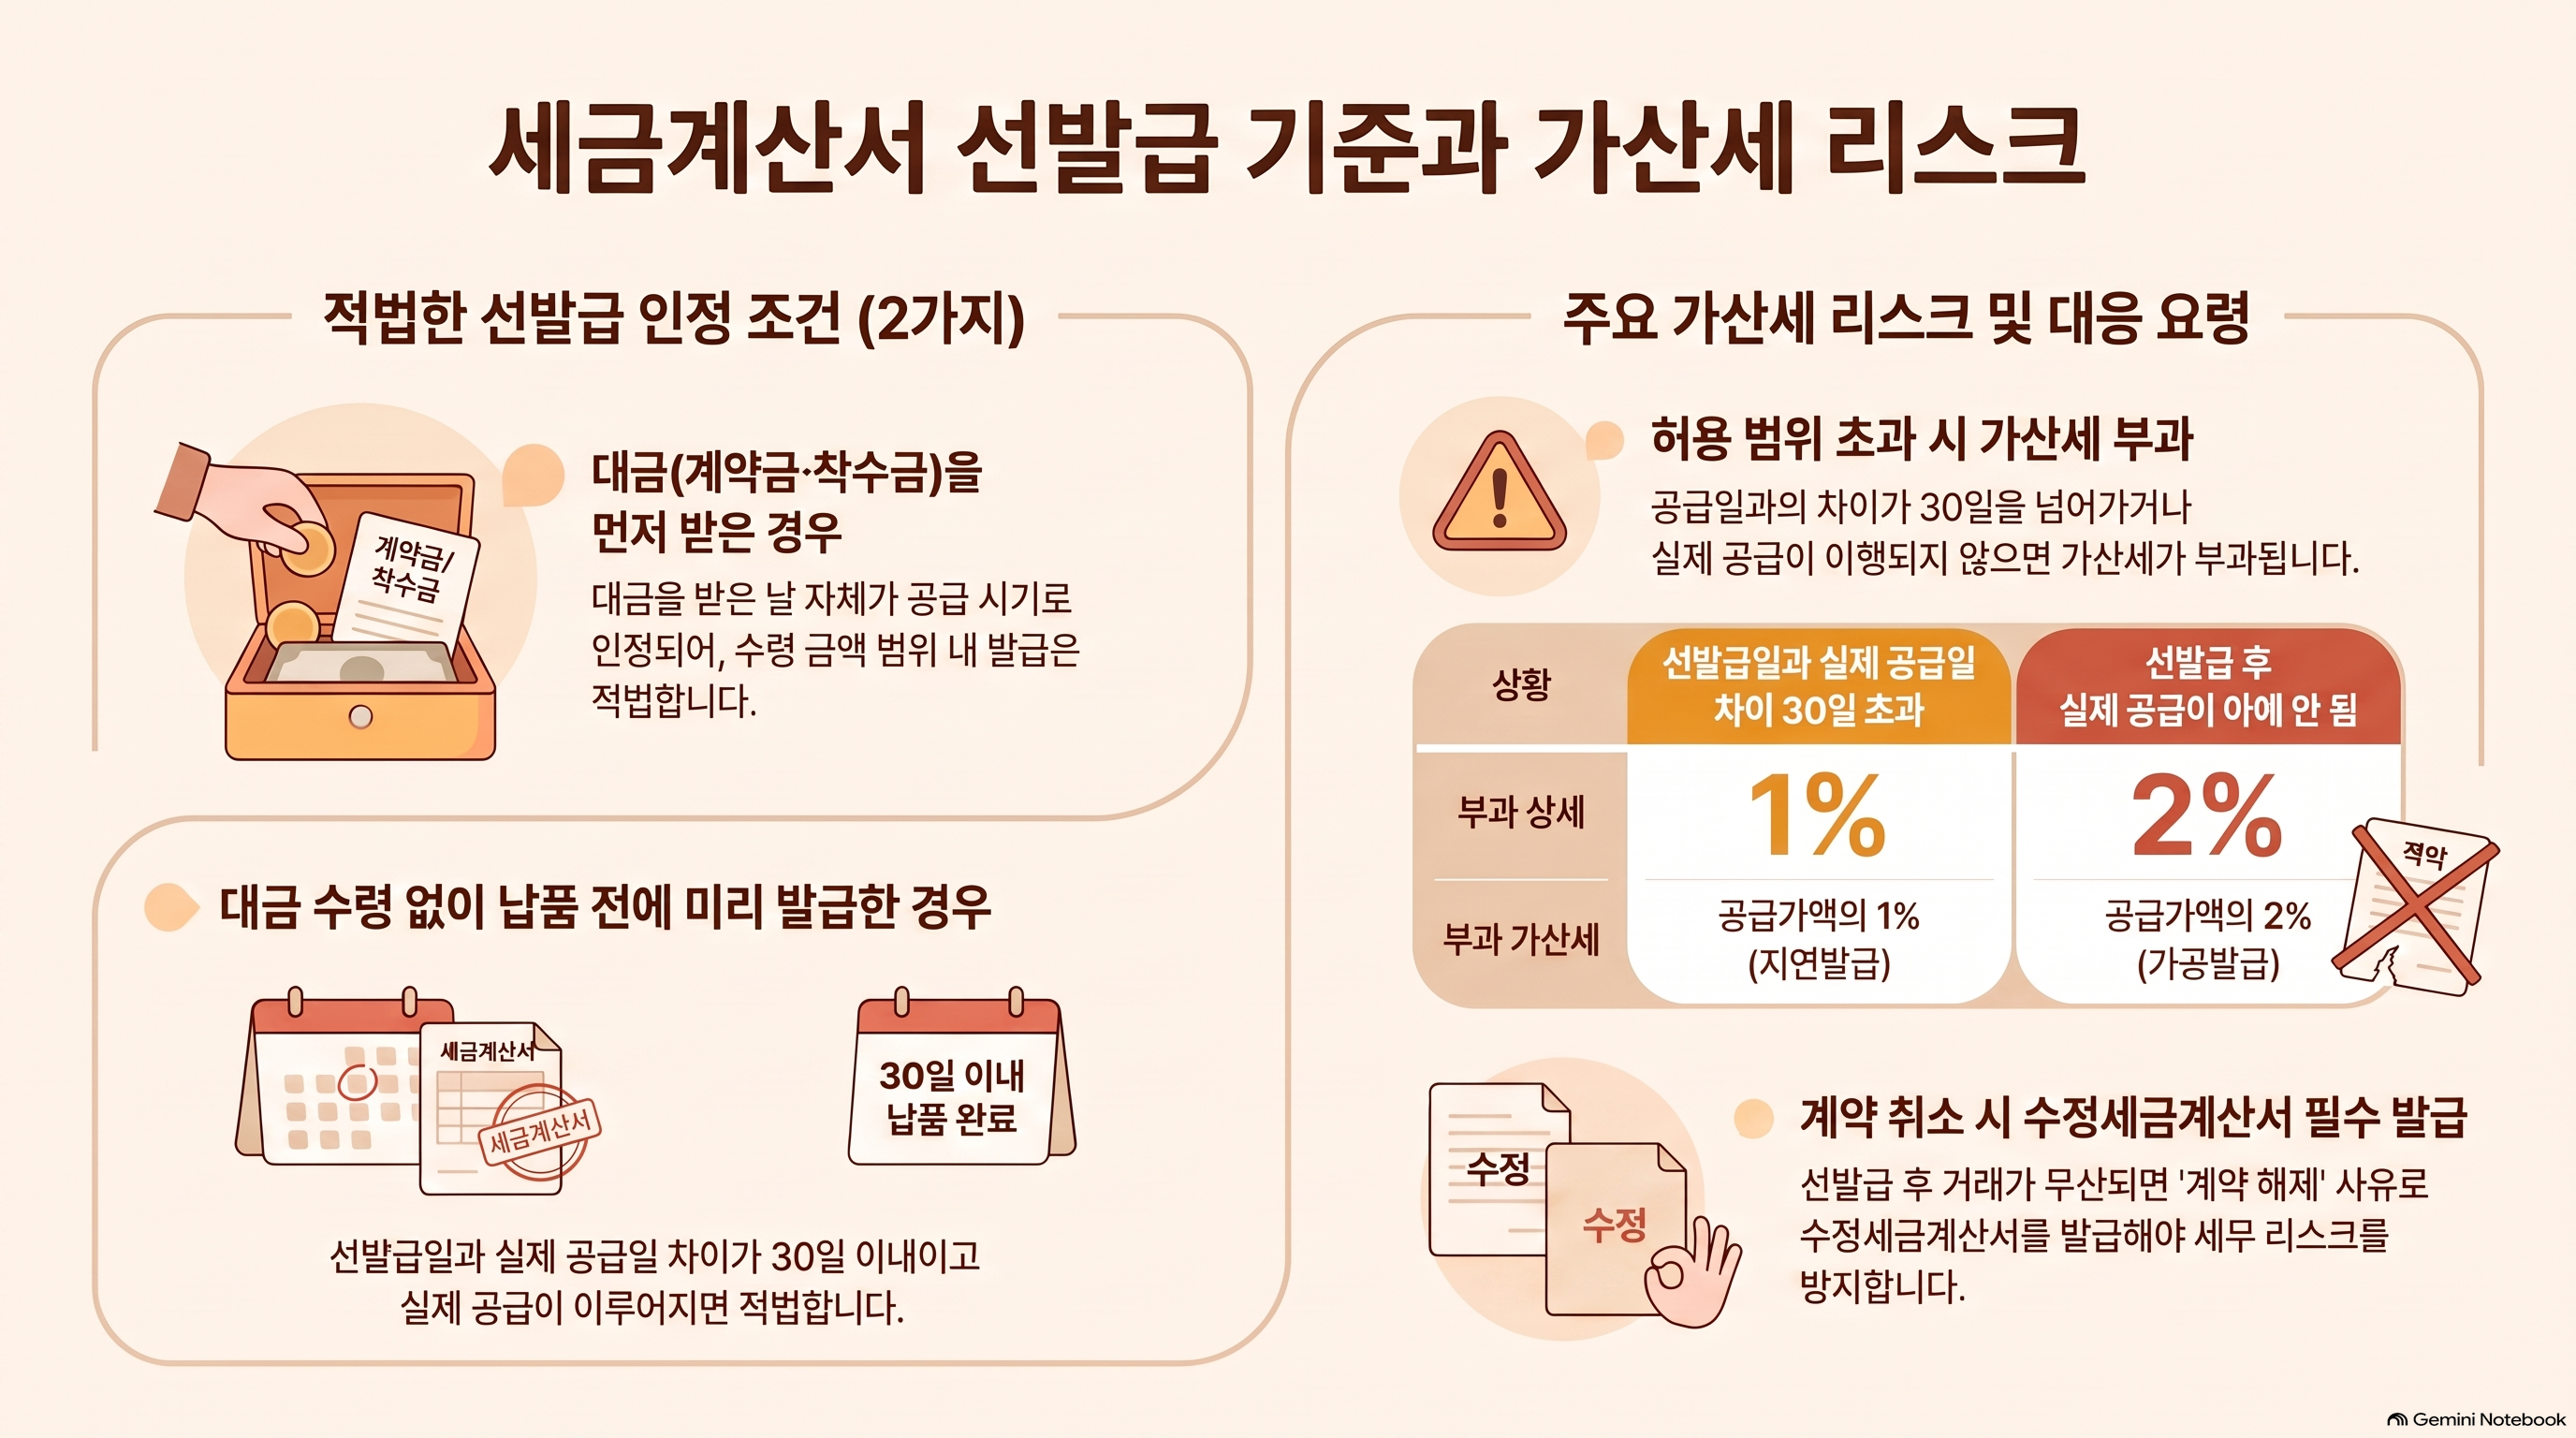
부가가치세법 시행령은 선발급 세금계산서를 두 가지 경우에 적법하다고 인정합니다.
① 대금을 먼저 받은 경우 (선수금·계약금·착수금)
공급 전에 대금(또는 일부)을 받으면, 받은 날에 공급 시기가 앞당겨집니다.
- 예: 9월 1일에 계약금 500만 원을 받았고, 물건은 9월 20일에 납품
- 계약금을 받은 9월 1일에 세금계산서 500만 원 발급 → 적법
이 경우 선발급이 아니라 "공급 시기 자체가 대금 수령일" 로 인정됩니다. 발급이 빠른 게 아니라, 공급 시기가 앞당겨진 것입니다.
주의: 계약금 외 잔금은 별도로 처리해야 합니다. 계약금분 세금계산서를 끊었으면, 잔금은 잔금 수령일 또는 납품일에 별도 발급해야 합니다.
② 납품 전이지만 30일 이내인 경우
거래처의 요청으로 납품 전에 발급하는 관행이 있습니다. 이 경우 다음 요건을 갖추면 적법합니다.
- 선발급일과 실제 공급일(납품일)이 같은 달 이거나
- 둘의 차이가 30일 이내이고 실제 공급이 이루어진 경우
2013년 세법 개정 이후: 재화는 "공급일 이전에 발급 + 공급일이 선발급일로부터 30일 이내"인 경우 적법한 선발급으로 인정합니다.
선발급이 문제가 되는 경우
허용 범위를 벗어나면 "미발급" 또는 "가공발급"으로 처리됩니다.
언제 가산세가 붙나
| 상황 | 가산세 |
|---|---|
| 선발급 후 공급이 아예 이루어지지 않음 | 공급가액의 2% (가공발급 가산세) |
| 선발급일과 공급일 차이가 30일 초과 | 공급가액의 1% (지연발급 가산세) |
| 대금 수령 없이 납품 30일 이전에 발급 | 공급가액의 1% |
실제로 공급이 되고 30일 이내면 가산세가 없습니다. 문제는 "결국 거래가 무산된 경우"와 "30일을 넘기는 경우"입니다.
의류 제조업에서 자주 나오는 케이스
케이스 1 — 착수금에 세금계산서를 끊는 경우
봉제공장이나 원단 거래에서 착수금을 먼저 받고 세금계산서를 끊는 관행이 있습니다.
착수금을 받은 날에 그 금액만큼 세금계산서 발급 → 적법
다만 착수금 세금계산서를 끊었는데 나중에 수량·단가가 변경되면, 수정세금계산서(공급가액 변동 사유)를 별도 처리해야 합니다.
케이스 2 — 거래처가 월말 전에 세금계산서를 요청하는 경우
발주처가 "이번 달 안에 세금계산서 보내 달라"고 하는데 납품은 다음 달 초인 경우입니다.
- 선발급일: 10월 31일
- 납품일: 11월 3일
→ 차이가 3일이므로 30일 이내. 적법한 선발급입니다.
하지만 납품이 11월 말이나 그 이후로 밀리면 30일 초과 → 가산세 문제.
케이스 3 — 계약이 취소된 경우
납품 전 선발급을 했는데 계약이 깨진 경우입니다.
→ 공급이 이루어지지 않았으므로 반드시 수정세금계산서(계약 해제 사유)를 발급해야 합니다. 그냥 두면 매출이 잡혀 있고, 상대방은 허위 매입세액공제를 받은 상태가 됩니다. 양쪽 모두 세무 리스크.
받는 쪽(매입자) 처리 기준
선발급 세금계산서를 받은 쪽의 매입세액공제 시기도 달라집니다.
| 상황 | 공제 시기 |
|---|---|
| 적법한 선발급(30일 이내 공급 확인) | 실제 공급일이 속한 과세기간 |
| 대금 선수로 공급 시기 앞당겨진 경우 | 세금계산서 수취일이 속한 과세기간 |
실무에서 헷갈리는 지점은 이것입니다. 10월 31일에 선발급 세금계산서를 받았는데 물건이 11월에 왔다면, 매입세액공제는 11월이 속한 기간(2기 확정)에 반영합니다.
한눈에 보는 판단 흐름
공급 전에 세금계산서를 끊었다
    │
    ├─ 대금(계약금/착수금)을 먼저 받았나?
    │       └─ YES → 받은 날 = 공급 시기. 그 금액 범위 내 발급 → 적법
    │
    └─ 대금 수령 없이 납품 전 발급?
            │
            ├─ 실제 공급이 선발급 후 30일 이내 → 적법
            ├─ 실제 공급이 30일 초과 → 가산세 1%
            └─ 공급이 취소됨 → 수정세금계산서 발급 필수 (미발급 시 가산세 2%)
실무 요약 — 이것만 기억하세요
선발급이 문제가 되는 경우는 둘입니다. 공급이 아예 안 된 경우와 30일을 초과한 경우.
거래처 요청으로 미리 끊는 게 관행이라면, 발급일 기준 30일 이내에 납품이 이루어지는지 확인하고, 납품이 밀릴 것 같으면 발급을 미루거나 납품 이후에 끊는 것이 안전합니다.
착수금·계약금은 받은 날이 공급 시기이므로 그날 발급하면 됩니다. 다만 전체 금액이 확정되지 않은 상태라면, 변경분은 나중에 수정세금계산서로 처리해야 하는 점을 잊지 마세요.
수정세금계산서 사유 선택은 → [수정세금계산서 6가지 사유 — 어떤 걸 골라야 하나]
가산세 금액 계산은 → [세금계산서 가산세, 얼마인지 직접 계산하기]
발급 기한 전체 정리는 → [세금계산서 발행기한 완전정리]
'세무' 카테고리의 다른 글
| 임가공·사급거래 세금계산서 — 유상사급과 무상사급, 뭐가 다른가 (0) | 2026.10.17 |
|---|---|
| 매입 세금계산서 누락 찾기 — 홈택스 내려받기 + 엑셀 VLOOKUP 대사 10분 완성 (0) | 2026.10.16 |
| 수정세금계산서 6가지 사유 — 어떤 걸 골라야 하나 (0) | 2026.10.15 |
| 세금계산서 가산세, 얼마인지 직접 계산하기 — 엑셀 계산기 + 사례 5가지 (0) | 2026.10.14 |
| 세금계산서 발행 관리대장 엑셀 — 누락·지연을 자동으로 잡아내는 서식 (무료 배포) (0) | 2026.10.12 |


