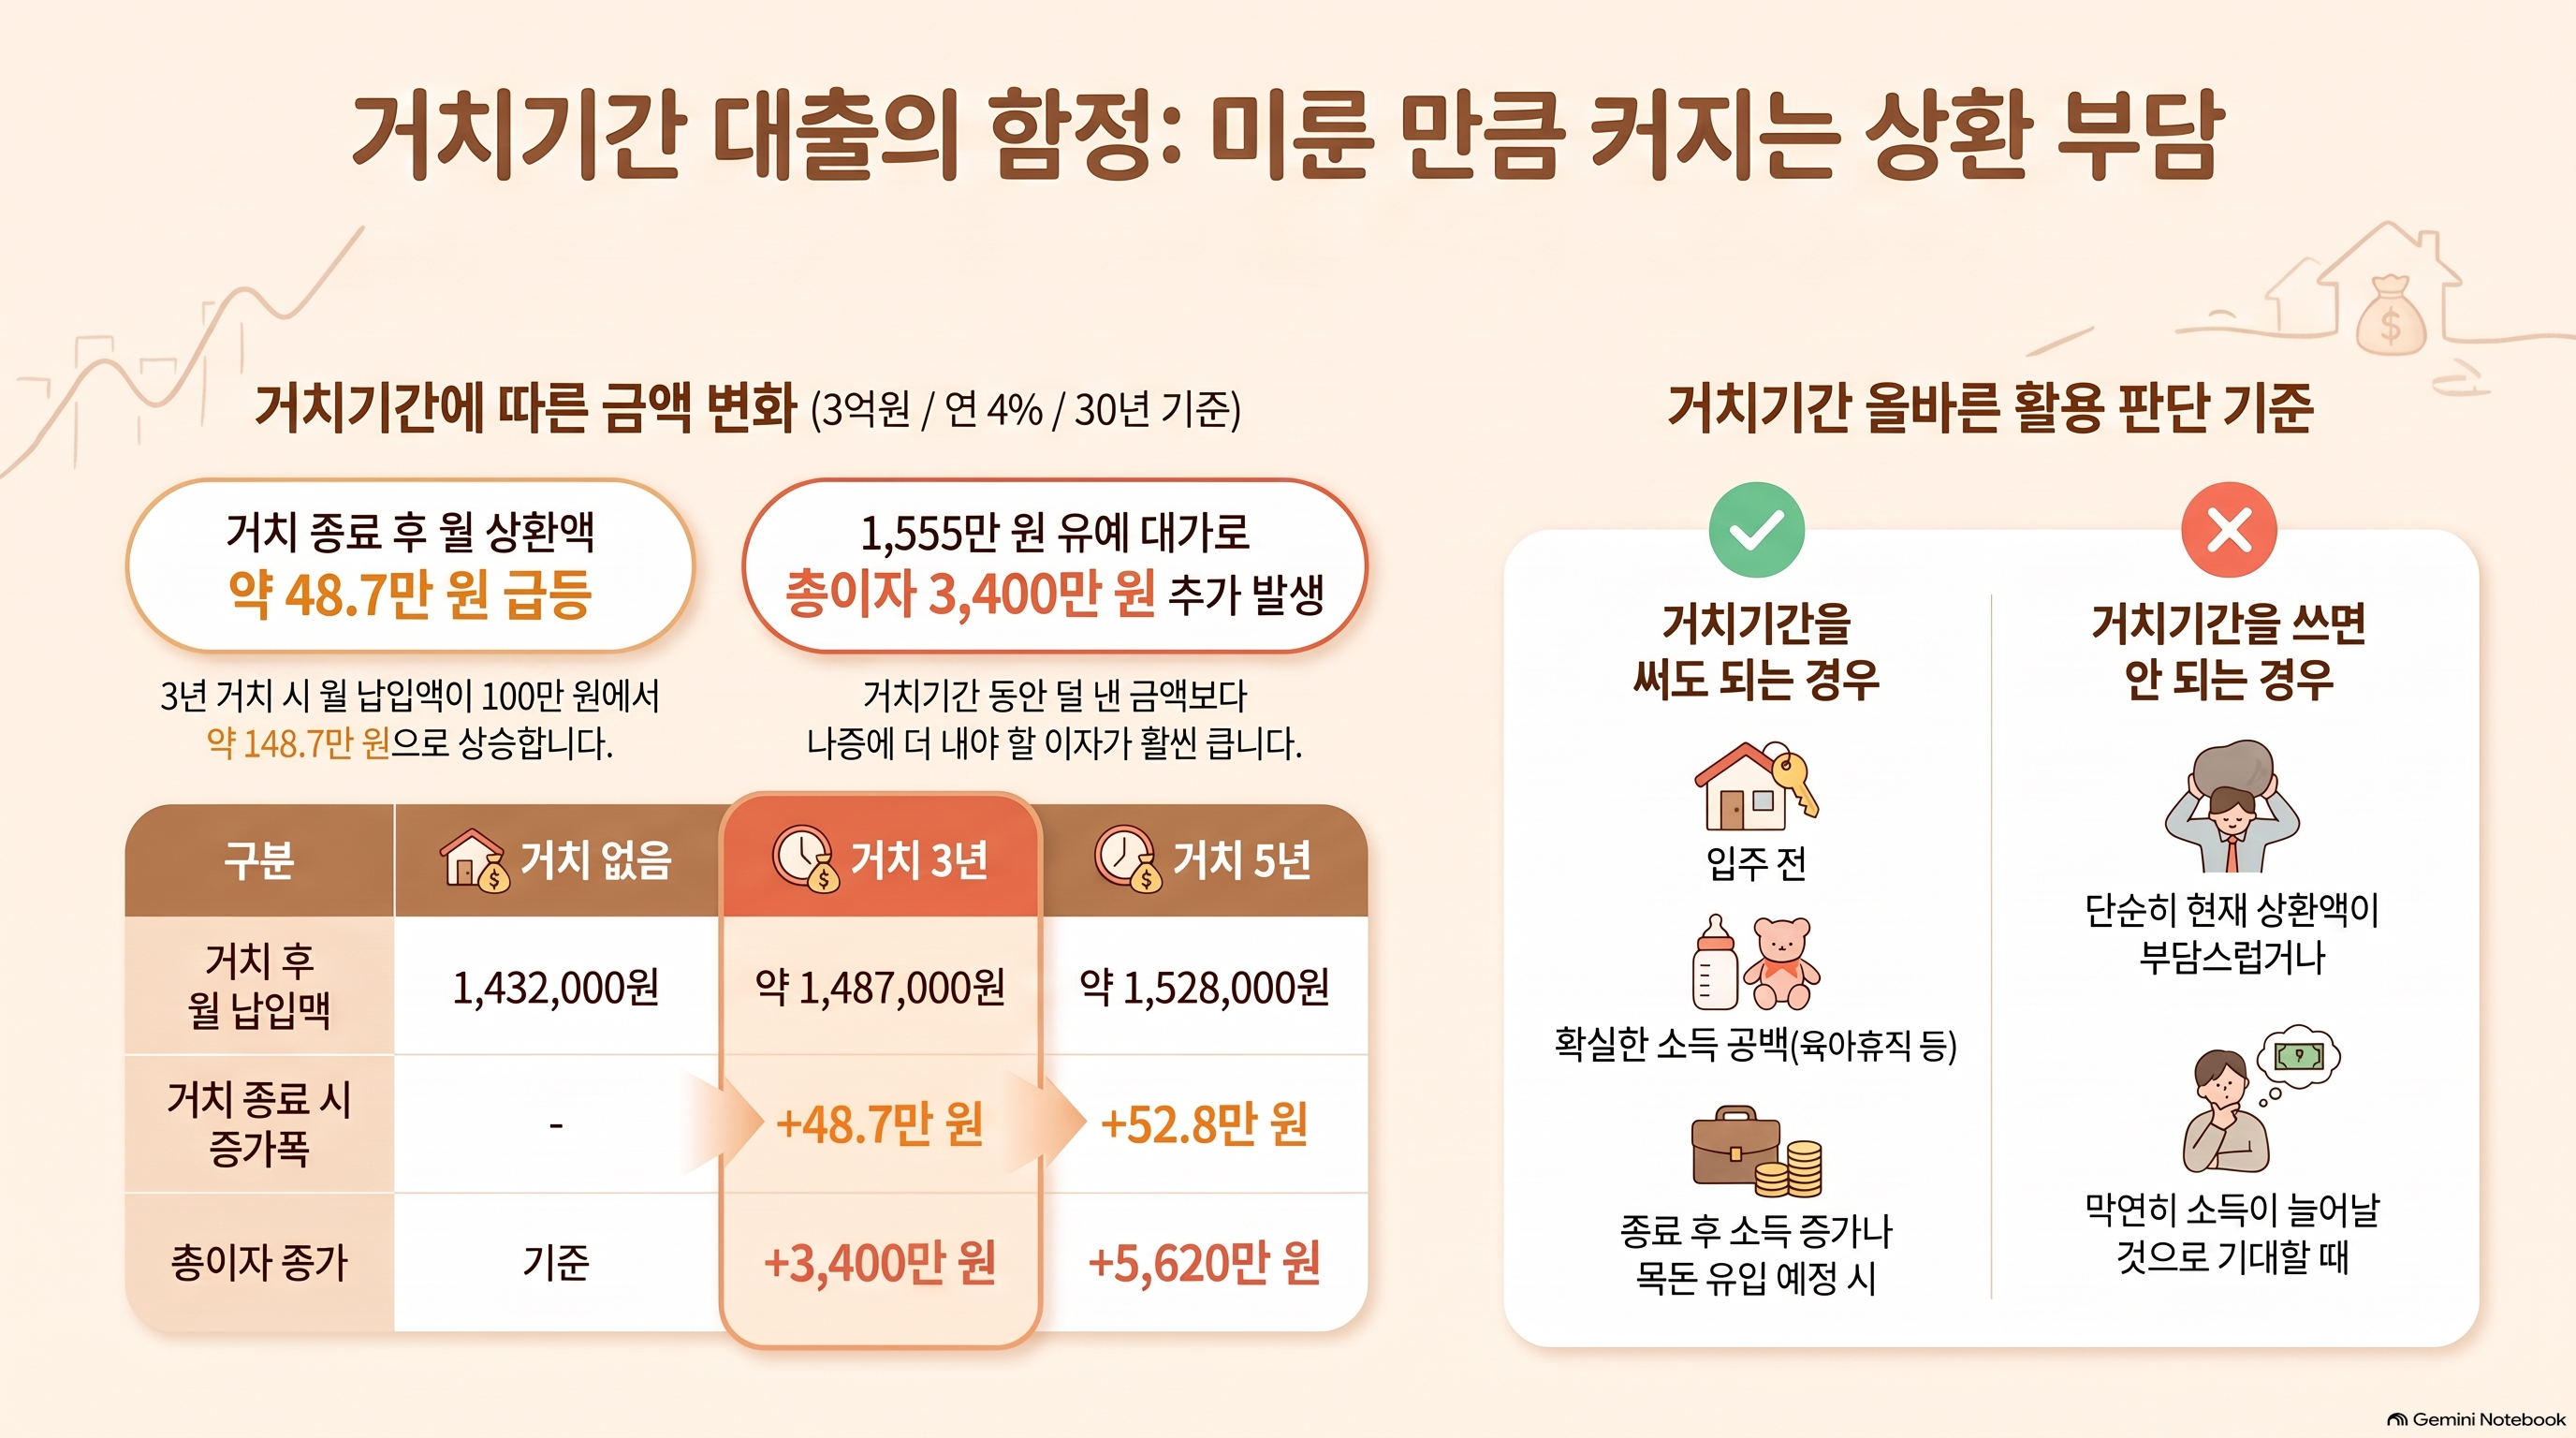
거치기간에는 이자만 냅니다. 원금이 전혀 줄지 않기 때문에, 거치가 끝나는 달 상환액이 보통 1.5~2배로 뜁니다. 3억 원을 연 4%, 30년, 거치 3년으로 빌리면 거치 중에는 월 100만 원, 거치 후에는 월 약 149만 원입니다. 미리 계산해 두지 않으면 그 달에 당황합니다.
이 글에서 답하는 질문
- 거치기간이 정확히 뭔가?
- 거치가 끝나면 얼마나 뛰나?
- 총이자는 얼마나 늘어나나?
- 거치기간을 쓰는 게 맞나?
- 엑셀로 어떻게 계산하나?
거치기간의 함정
거치기간은 원금 상환을 미뤄 주는 기간입니다. 그 기간에는 이자만 냅니다.
여기서 중요한 건 미뤄 준 것이지 깎아 준 게 아니라는 점입니다.
- 원금은 그대로 남습니다
- 남은 기간이 짧아집니다 (30년 중 3년을 거치로 쓰면 원금은 27년에 나눠 갚습니다)
- 따라서 거치 후 월 상환액이 올라갑니다
- 그리고 총이자가 늘어납니다
숫자로 보기 (3억 / 연 4% / 30년)
| 구분 | 거치 없음 | 거치 3년 | 거치 5년 |
| 거치 중 월 납입액 | — | 1,000,000원 | 1,000,000원 |
| 거치 후 월 납입액 | 1,432,000원 | 약 1,487,000원 | 약 1,528,000원 |
| 거치 종료 시 증가폭 | — | +48.7만 원 | +52.8만 원 |
| 총이자 | 약 2억 1,550만 | 약 2억 4,950만 | 약 2억 7,170만 |
| 총이자 증가 | 기준 | +3,400만 원 | +5,620만 원 |
거치 3년을 쓰면 3년간 월 43만 원씩 덜 내는 대신, 총이자를 3,400만 원 더 냅니다.
3년간 덜 낸 금액은 432,000 × 36 ≈ 1,555만 원입니다. 1,555만 원을 유예받고 3,400만 원을 더 내는 구조입니다.
엑셀로 계산하기
핵심은 거치 후 상환액을 PMT로 따로 구하는 것입니다. 기간을 줄여서 넣으면 됩니다.
| 셀 | 항목 | 수식 |
| B1 | 대출원금 | 300000000 |
| B2 | 연이율 | 4% |
| B3 | 총 기간(년) | 30 |
| B4 | 거치기간(년) | 3 |
| B5 | 거치 중 월 이자 | =B1*B2/12 |
| B6 | 실제 상환기간(개월) | =(B3-B4)*12 |
| B7 | 거치 후 월 상환액 | =PMT(B2/12, B6, -B1) |
| B8 | 증가폭 | =B7-B5 |
| B9 | 거치 중 총 이자 | =B5*B4*12 |
| B10 | 거치 후 총 납입액 | =B7*B6 |
| B11 | 총이자 | =B9+B10-B1 |
B6이 전부입니다. 30년 대출에 거치 3년이면 실제 원금 상환은 27년(324개월)에 이뤄집니다. 이걸 PMT에 넣으면 거치 후 상환액이 나옵니다.
B4를 0, 1, 2, 3, 5로 바꿔 가며 B8과 B11을 비교해 보세요. 거치기간이 길어질수록 두 숫자가 함께 커집니다.
거치기간을 써야 하는 경우 / 쓰면 안 되는 경우
쓸 만한 경우
- 입주 전 기간: 분양 잔금대출에서 입주 전까지 기존 집 대출과 겹치는 기간
- 소득 공백이 확실히 예정됨: 이직, 육아휴직, 개업 초기
- 거치 종료 시점에 소득 증가가 확실함
- 전세 보증금 회수 등 목돈 유입이 예정됨
쓰면 안 되는 경우
- 지금 상환액이 부담스러워서 — 가장 위험한 이유입니다. 거치 후에는 더 커집니다
- 일단 받아두고 나중에 생각하려고
- 소득이 늘어날 근거가 없는데 막연히 기대
"지금 부담되니까 거치로"는 거의 항상 나쁜 선택입니다. 지금 143만 원이 부담되면 3년 뒤 149만 원은 더 부담됩니다. 그 사이에 소득이 늘어날 구체적 근거가 없다면 대출 금액 자체를 줄이는 게 맞습니다.
거치가 끝나기 전에 할 일
거치 종료 6개월 전에 점검하세요.
- 정확한 종료일 확인 — 약정서나 은행 앱에서 확인
- 종료 후 상환액 계산 — 위 서식으로 5분이면 나옵니다
- 현금흐름 점검 — 늘어난 금액을 감당할 수 있는가
- 대안 검토 — 감당이 어렵다면 거치 연장, 기간 연장, 일부 상환, 갈아타기
- 갈아타기 검토 시 → [중도상환수수료 계산법 2026] 으로 손익 계산
가장 나쁜 건 종료 당월에 통장에서 50만 원이 더 빠져나간 걸 보고 알게 되는 것입니다.
마무리
거치기간은 빚을 줄여 주는 제도가 아니라 뒤로 미루는 제도입니다. 미루는 데는 이자가 붙습니다.
쓸 이유가 분명하면 유용한 도구이고, 그냥 부담을 피하려고 쓰면 3년 뒤에 더 큰 부담으로 돌아옵니다. 위 서식으로 거치 0년과 3년을 비교해 보고 결정하세요.
- 상환 방식 전체를 비교하려면 → [원리금균등 vs 원금균등 vs 만기일시]
- 월별 내역이 궁금하다면 → [대출 상환 스케줄표 엑셀로 만들기]
'엑셀 실무' 카테고리의 다른 글
| 중도상환수수료 계산법 2026 — 갈아타기가 이득인지 엑셀로 5분 판단 (0) | 2026.10.10 |
|---|---|
| 대출 상환 스케줄표 엑셀로 만들기 — PMT·IPMT·PPMT 5분 완성 (0) | 2026.10.09 |
| 엑셀 중복 데이터 찾는 법 — 지우기 전에 확인부터 (방법 4가지) (0) | 2026.10.04 |
| 엑셀 정렬했더니 데이터가 어긋났을 때 — 되돌리는 법과 원인 6가지 (0) | 2026.09.30 |
| 엑셀 #NAME? 오류 뜰 때 — 원인 6가지와 3초 만에 찾는 법 (0) | 2026.09.29 |


