대출 상환 계획을 세울 때 은행 앱 계산기만 쓰다 보면, 금리가 바뀌거나 중도상환을 고려한 시뮬레이션이 필요할 때 답답해집니다. 엑셀 함수 몇 개만 알면 원리금균등상환표를 직접 만들어서 원하는 대로 조건을 바꿔가며 확인할 수 있습니다.
원리금균등상환이란
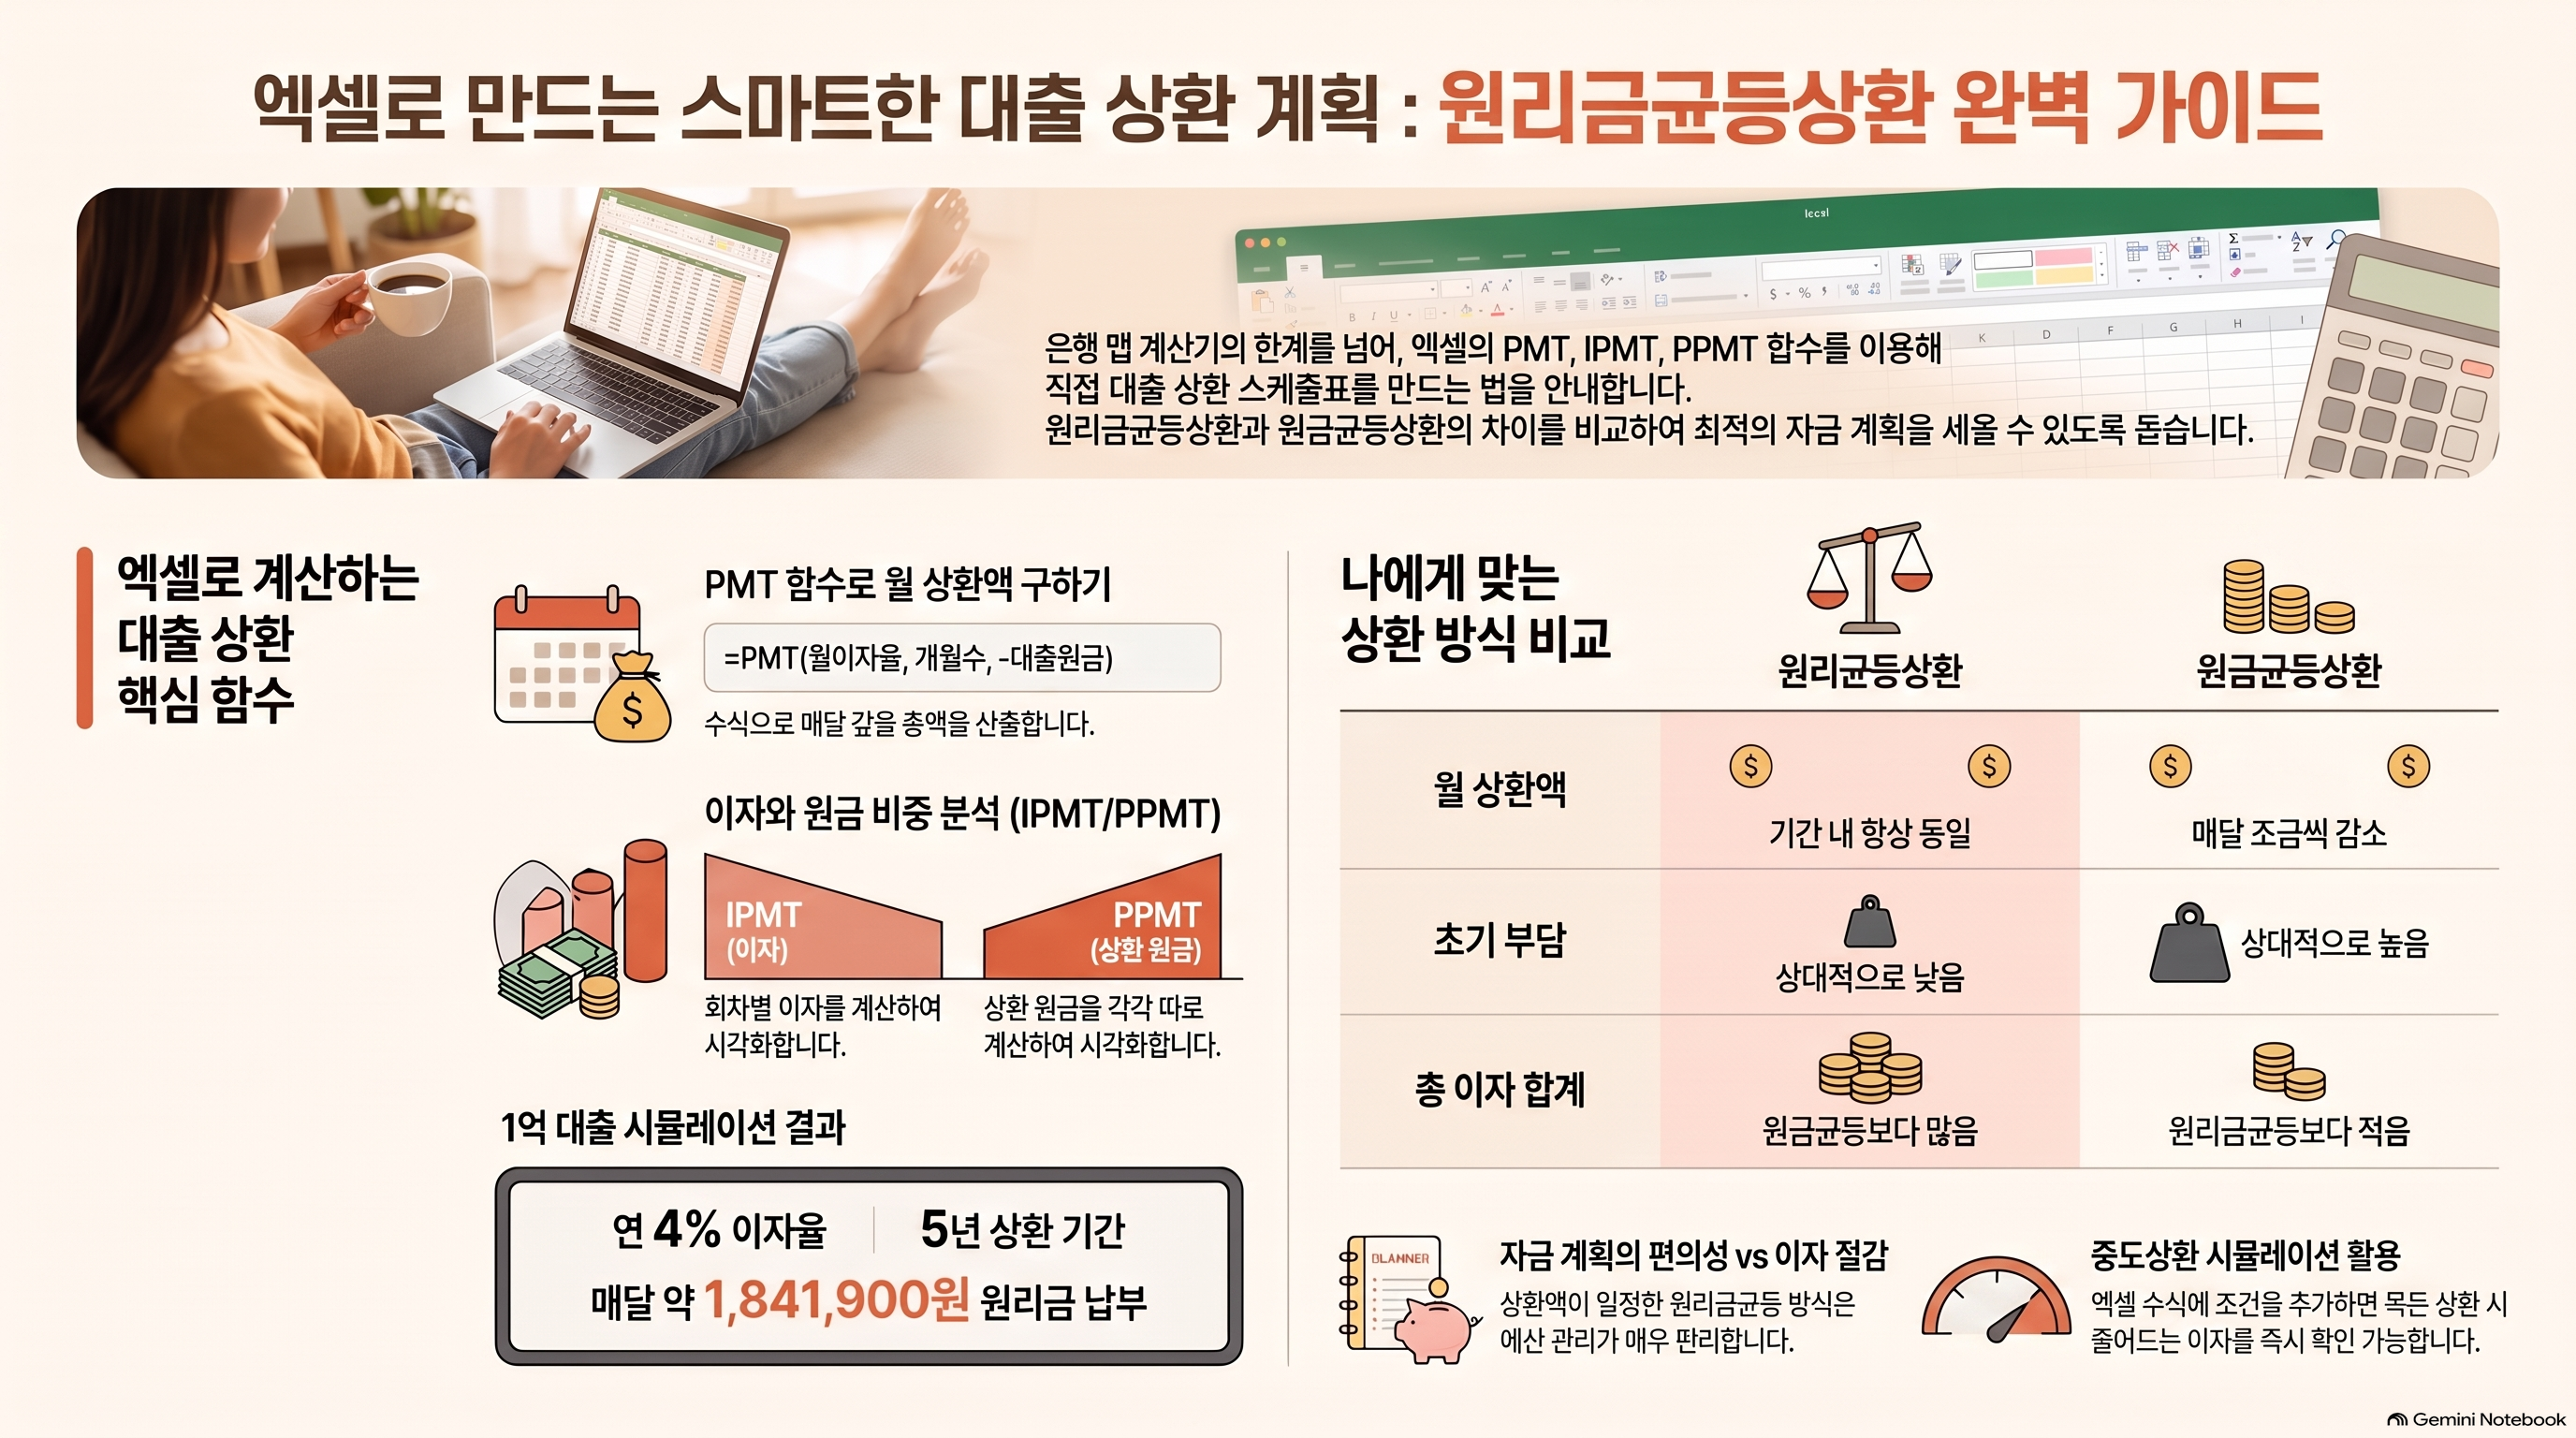
매달 갚는 총액(원금+이자)이 항상 동일한 상환 방식입니다. 초기에는 이자 비중이 크고 원금 비중이 작다가, 시간이 지날수록 원금 비중이 커지는 구조입니다. 매달 상환액이 일정해서 자금 계획을 세우기 편하다는 장점이 있습니다.
핵심 함수: PMT
엑셀에는 원리금균등상환액을 한 번에 계산해주는 PMT 함수가 내장되어 있습니다.
=PMT(월이자율, 상환개월수, -대출원금)- 월이자율: 연이자율 ÷ 12
- 상환개월수: 대출기간(년) × 12
- 대출원금: 앞에 마이너스(-)를 붙여야 결과가 양수로 나옵니다
계산 예시
대출원금 100,000,000원, 연이자율 4%, 상환기간 5년(60개월)인 경우:
=PMT(4%/12, 60, -100000000)결과: 월 약 1,841,900원
월별 상환 스케줄표 만들기
매달 얼마가 이자로 나가고 얼마가 원금으로 상환되는지 보려면 추가 함수가 필요합니다.
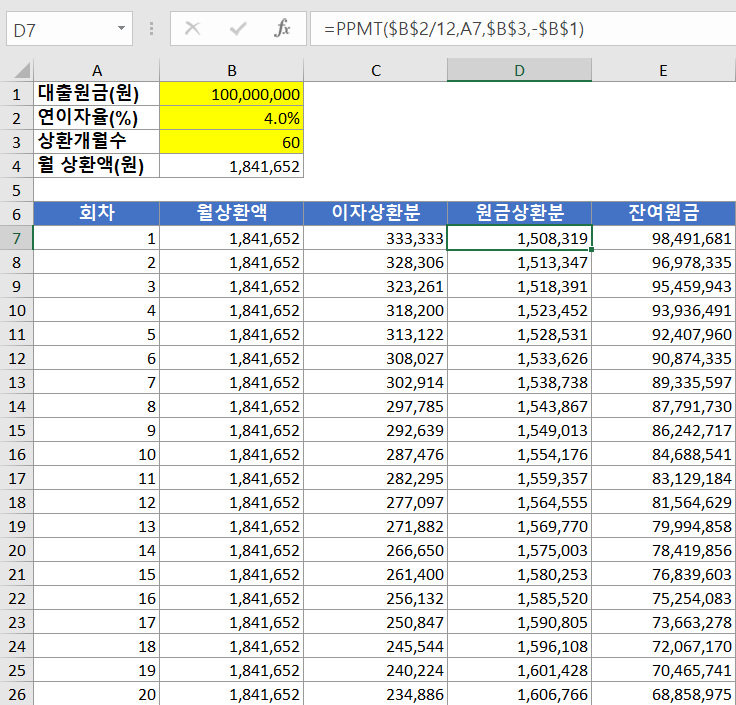
시트 구성
| 열 | 항목 |
|---|---|
| A | 회차(월) |
| B | 월 상환액 |
| C | 이자 상환분 |
| D | 원금 상환분 |
| E | 잔여 원금 |
핵심 수식
- 월 상환액 (B열):
=PMT($B$1/12, $B$2, -$B$3)(절대참조로 고정) - 이자 상환분 (C열):
=IPMT($B$1/12, A2, $B$2, -$B$3) - 원금 상환분 (D열):
=PPMT($B$1/12, A2, $B$2, -$B$3) - 잔여 원금 (E열):
=E1-D2(첫 행은 대출원금에서 시작)
IPMT는 특정 회차의 이자분만, PPMT는 원금분만 뽑아주는 함수입니다. B열의 상환액과 C+D열의 합이 항상 같아야 정상입니다.
검증 팁: 합계가 맞는지 확인하기
=SUM(C2:C61)  → 총 이자 지급액
=SUM(D2:D61)  → 총 원금 (대출원금과 일치해야 함)
원금 합계가 대출원금과 소수점 단위까지 딱 맞지 않으면, 반올림 오차나 회차 범위 설정 실수일 가능성이 높으니 수식 범위를 다시 확인해야 합니다.
중도상환 시뮬레이션 추가하기
특정 회차에 목돈을 추가 상환하는 경우를 반영하려면, 잔여 원금 계산식에 조건을 추가합니다.
=IF(A2=중도상환회차, E1-D2-중도상환액, E1-D2)이렇게 해두면 중도상환 이후 잔여 원금이 줄어들고, 이후 이자 계산도 자동으로 낮은 원금 기준으로 재조정됩니다(단, 상환액 자체를 재계산하려면 중도상환 시점부터 PMT를 새로 걸어야 합니다).
원리금균등상환 vs 원금균등상환 비교
| 구분 | 원리금균등상환 | 원금균등상환 |
|---|---|---|
| 월 상환액 | 항상 동일 | 매달 감소 |
| 초기 부담 | 상대적으로 낮음 | 상대적으로 높음 |
| 총 이자 | 원금균등보다 많음 | 원리금균등보다 적음 |
| 자금계획 | 세우기 쉬움 | 초반 부담 커서 계획 필요 |
원금균등상환표를 만들려면 원금 상환분을 매달 동일(대출원금÷개월수)하게 고정하고, 이자만 잔여 원금 기준으로 매달 다시 계산하면 됩니다.
매달 원금 = 대출원금 / 상환개월수
매달 이자 = 잔여원금 × 월이자율
매달 상환액 = 매달 원금 + 매달 이자
자주 묻는 질문
Q. PMT 함수 결과가 음수로 나와요.
대출원금 앞에 마이너스(-)를 안 붙였을 가능성이 높습니다. =PMT(이자율, 기간, -원금) 형태로 원금에 마이너스를 붙여야 결과가 양수로 나옵니다.
Q. 금리가 변동금리라 매년 바뀌는데 반영할 수 있나요?
연도별로 이자율 셀을 따로 두고, 해당 구간의 IPMT/PPMT 계산 시 그 구간의 이자율을 참조하도록 수식을 나눠서 작성해야 합니다. 고정금리처럼 하나의 PMT로 전체를 커버할 수는 없습니다.
Q. 대출기간을 '년'이 아니라 '개월'로 입력해도 되나요?
네, 다만 이자율을 월 단위(연이자율÷12)로 맞추는 것과 세트로 일관성 있게 입력해야 계산이 정확합니다.
원리금균등상환표를 직접 만들어두면 은행 계산기로는 확인할 수 없는 중도상환, 금리변동 같은 시나리오까지 자유롭게 시뮬레이션할 수 있습니다. 대출 비교나 재무 계획을 세울 때 하나 만들어두면 계속 재사용할 수 있는 도구가 됩니다.
| 상환방식 | 월 상환액 특징 | 주요 엑셀 함수 | 이자 계산 특징 | 초기 상환 부담 | 자금 계획 용이성 | 총 이자 규모 (추론) |
|
원리금균등상환
|
매달 지불하는 총액(원금+이자)이 동일함
|
PMT, IPMT, PPMT
|
초기에는 이자 비중이 크고 원금 비중이 작으나, 시간이 지남에 따라 이자 비중 감소
|
상대적으로 낮음
|
매달 상환액이 일정하여 자금 계획 수립이 용이함
|
원금균등상환 대비 많음
|
|
원금균등상환
|
매달 지불하는 금액이 점차 감소함
|
대출원금 / 상환개월수 (수식 활용)
|
잔여 원금 기준으로 매달 이자를 산출하여 이자액이 점차 감소
|
상대적으로 높음
|
초반 상환 부담이 커서 별도의 계획 필요
|
원리금균등상환 대비 적음
|
'엑셀 실무' 카테고리의 다른 글
| 엑셀_나이계산 (0) | 2026.09.12 |
|---|---|
| 엑셀_사용자지정_정렬 (0) | 2026.09.10 |
| 엑셀 두 칸 합치는 방법 — 셀 병합 vs 값 합치기, 뭘 써야 하나 (0) | 2026.09.08 |
| 다 알것 같지만 잘 모르는 엑셀 숨긴 행·열 다시 보이게 하는 법 (1행·A열이 안 보일 때까지) (0) | 2026.09.07 |
| 엑셀 시트가 사라졌을 때 찾는 법 (숨김·매우 숨김·탭 표시 해제) (0) | 2026.09.03 |


