10월은 제2기 부가가치세 예정 기간입니다. 개인 일반과세자는 신고할 게 없고, 세무서가 보낸 고지서 금액만 납부하면 됩니다. 고지액은 직전 반기(1~6월) 납부세액의 절반이고, 그 금액이 50만 원 미만이면 고지서 자체가 안 옵니다. 올해는 10월 25일이 일요일이라 기한이 10월 26일(월)까지입니다.
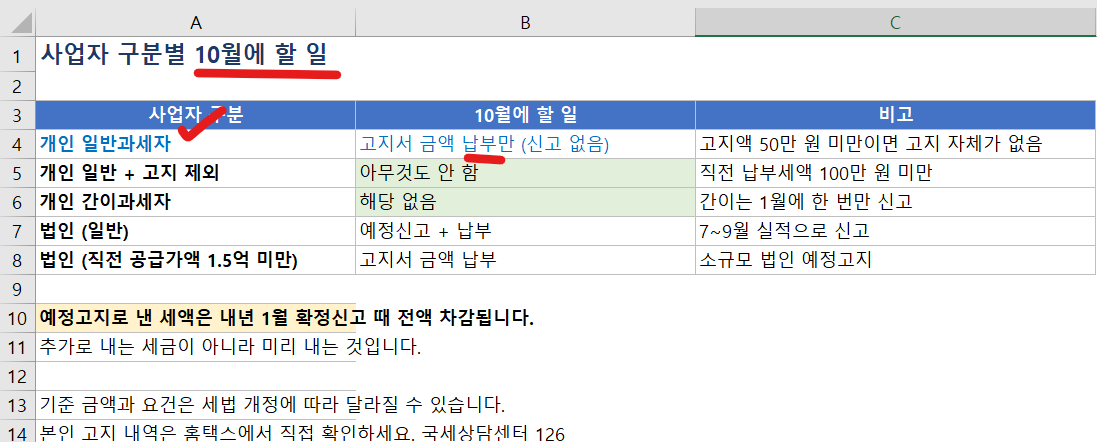
1. 내가 무엇을 해야 하는지부터 — 3초 판단표
| 사업자 구분 | 10월에 할 일 |
| 개인 일반과세자 | 고지서 금액 납부만 (신고 없음) |
| 개인 일반 + 고지액 50만 원 미만 | 아무것도 안 함 (고지 제외) |
| 개인 간이과세자 | 해당 없음 (간이는 1월에 한 번) |
| 법인 (일반) | 예정신고 + 납부 |
| 법인 (직전 공급가액 1.5억 원 미만) | 고지서 금액 납부 |
"신고"와 "납부"는 다릅니다. 개인 일반과세자는 서류를 낼 일이 없고, 고지된 금액을 기한 안에 내기만 하면 됩니다. 홈택스에 들어갈 필요조차 없습니다.
2. 예정고지 금액은 어떻게 나오나
예정고지세액 = 직전 과세기간(1~6월) 납부세액 × 1/2예시
| 항목 | 금액 |
| 1기(1~6월) 확정신고 납부세액 | 3,200,000원 |
| 예정고지세액 (½) | 1,600,000원 |
| 납부 기한 | 2026년 10월 26일 |
이 1,600,000원은 없어지는 돈이 아닙니다. 내년 1월 확정신고 때 이미 낸 세금(기납부세액)으로 전액 차감됩니다. 미리 내는 것일 뿐입니다.
50만 원 기준
고지세액이 50만 원 미만이면 고지서가 발부되지 않습니다. 직전 반기 납부세액이 100만 원 미만이면 여기에 해당합니다.
직전 납부세액 100만 원 미만 → 고지액 50만 원 미만 → 고지 없음"고지서가 안 왔는데 괜찮나요?" 대부분 이 경우입니다. 정상입니다.
3. 고지서가 왔는데 지금 매출이 급감했다면
상반기에 잘 나갔고 7~9월에 매출이 꺾였다면, 고지액이 실제보다 과하게 나옵니다. 이때는 예정신고로 바꿔서 실제 실적대로 낼 수 있습니다.
전환 요건
- 휴업·사업 부진 등으로 7~9월 공급가액(또는 납부세액)이 1~6월의 1/3에 미달하는 경우
- 또는 조기환급 사유가 있는 경우 (시설 투자 등)
판단 예시
| 항목 | 금액 | 판정 |
| 1~6월 공급가액 | 120,000,000원 | — |
| 그 1/3 | 40,000,000원 | 기준선 |
| 7~9월 공급가액 | 35,000,000원 | 기준선 미달 → 예정신고 가능 |
예정신고를 하면 고지는 취소되고, 실제 7~9월 실적으로 계산한 세액만 냅니다. 환급이 나오면 돌려받습니다.
주의: 예정신고는 선택이지 의무가 아닙니다. 요건에 해당하지 않는데 신고하면 오히려 일이 복잡해집니다. 매출이 비슷하거나 늘었다면 그냥 고지서대로 내는 게 맞습니다.
4. 내 판단 결과 확인하기 — 계산표
첨부한 엑셀 파일에 위 판단을 자동화해 두었습니다. 네 칸만 넣으면 됩니다.
B2  1~6월 납부세액      3200000
B3  1~6월 공급가액      120000000
B4  7~9월 공급가액      35000000
계산 수식은 이렇습니다.
예정고지세액     =ROUND(B2/2, 0)
고지 대상 여부   =IF(ROUND(B2/2,0)>=500000, "고지 대상", "고지 제외")
1/3 기준선       =ROUND(B3/3, 0)
예정신고 가능?   =IF(B4<ROUND(B3/3,0), "예정신고 검토 가능", "고지서대로 납부")
위 숫자를 넣으면 예정고지 1,600,000원 / 고지 대상 / 기준선 40,000,000원 / 예정신고 검토 가능이 나옵니다.
본인 숫자를 넣어 보세요. 1~6월 납부세액은 홈택스 신고 내역에서 바로 확인됩니다.
5. 납부 방법
고지서가 온 경우 (신고 없음)
- 홈택스 → 납부 → 국세납부 → 고지분 조회
- 계좌이체 · 신용카드 · 간편결제 중 선택
- 또는 종이 고지서를 들고 은행 창구
은행 앱으로도 됩니다. 지방세가 아니라 국세이니 "국세 납부" 메뉴를 찾으세요.
신용카드로 내면 납부대행 수수료가 붙습니다. 금액이 크면 적지 않으니 계좌이체가 유리합니다.
예정신고를 하는 경우
- 홈택스 → 세금신고 → 부가가치세 → 예정신고
- 매출·매입 자료 불러오기
- 신고서 제출 → 납부
전자세금계산서분은 자동으로 불러와지지만, 종이로 받은 세금계산서는 수기 입력해야 합니다. 빠뜨리면 공제를 못 받습니다.
6. 기한을 놓치면
납부지연가산세가 미납 기간에 비례해 하루 단위로 붙습니다. 하루만 늦어도 붙으니 기한 관리가 중요합니다.
돈이 없어서 못 내는 경우라면 그냥 미루지 마세요. 제도가 있습니다.
- 납부기한 연장 신청 — 재해·사업 부진 등 사유가 있으면 신청 가능
- 징수유예 — 요건 심사 후 분할 납부
기한 전에 신청해야 합니다. 지나고 나서는 어렵습니다. 126으로 먼저 문의하세요.
7. 지금 같이 해 두면 좋은 것
10월은 하반기 정리를 시작하기 좋은 시점입니다.
1. 7~9월 매입 증빙 점검
종이 세금계산서로 받은 건이 있으면 따로 모아 두세요. 내년 1월 확정신고 때 수기로 넣어야 하는데, 그때 찾으면 늦습니다. 구분은 종이 세금계산서 아직 써도 되나에 정리해 두었습니다.
2. 미발급·지연발급 건 확인
9월분 중 아직 안 끊은 세금계산서가 있는지 보세요. 지금 발견하면 가산세가 훨씬 적습니다. 전자세금계산서 발행기한 놓쳤을 때 가산세 얼마?에서 계산해 보실 수 있습니다.
3. 다음 확정신고 자금 계획
내년 1월 확정신고에서 1년치가 아니라 하반기분을 정산합니다. 예정고지로 낸 금액은 차감되니, 대략 "하반기 예상 세액 − 이번 고지액"이 1월에 낼 돈입니다.
8. 자주 틀리는 것 세 가지
1. "고지서가 안 왔으니 신고를 해야 하나?"
아닙니다. 고지 제외 대상이면 10월에 할 일이 없습니다.
2. "예정고지는 추가로 내는 세금이다"
아닙니다. 확정신고 때 전액 차감되는 선납입니다.
3. "간이과세자도 10월에 뭔가 해야 한다"
아닙니다. 간이과세자는 1월에 한 번만 신고합니다. 7월에 예정부과 고지를 받는 경우는 있지만 10월은 해당 없습니다.
마무리
세 줄로 정리합니다.
- 개인 일반과세자는 신고 없이 고지서 금액만 납부. 기한은 10월 26일(월)입니다.
- 고지서가 안 왔으면 고지 제외 대상입니다. 아무것도 안 하셔도 됩니다.
- 7~9월 매출이 상반기의 1/3에 미달하면 예정신고로 바꿔 실제 실적대로 낼 수 있습니다.
첨부한 계산표에 본인 숫자를 넣으면 고지 대상 여부와 예정신고 전환 가능 여부가 바로 나옵니다.
관련 글
- 부가가치세 신고 방법 완전정리 — 신고 기한·계산 구조·준비 서류
- 종이 세금계산서 아직 써도 되나 — 전자 의무 발급 대상 확인하는 법
- 전자세금계산서 발행기한 놓쳤을 때 가산세 얼마?
- 전자세금계산서와 전자계산서 차이, 헷갈리면 부가세 100만 원을 손해 봅니다
- 간이영수증 vs 세금계산서, 어떤 경우에 어떤 걸 써야 하나
공식 출처
- 국세청 홈택스: https://hometax.go.kr
- 국세청 부가가치세 신고·납부기한 안내: https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?mi=2273&cntntsId=7694
- 국세상담센터 예정신고 안내: https://call.nts.go.kr/call/qna/selectQnaInfo.do?mi=1329
- 국세상담센터: 126
기준 금액과 요건은 세법 개정에 따라 달라질 수 있습니다. 본인 고지 내역은 반드시 홈택스에서 직접 확인하시고, 예정신고 전환 여부는 세무대리인과 상의하시기 바랍니다. 이 글은 정보 제공 목적이며 세무 자문이 아닙니다.

'세무' 카테고리의 다른 글
| 전자세금계산서 여러 건 한 번에 발급하는 법 — 엑셀 업로드 일괄발급 (0) | 2026.10.01 |
|---|---|
| 홈택스 원천징수영수증 발급 (0) | 2026.09.27 |
| 연장 야간근로수당 계산법 (0) | 2026.09.25 |
| 종이 세금계산서 전자의무 (0) | 2026.09.23 |
| 거치기간 대출 상환 (0) | 2026.09.21 |


